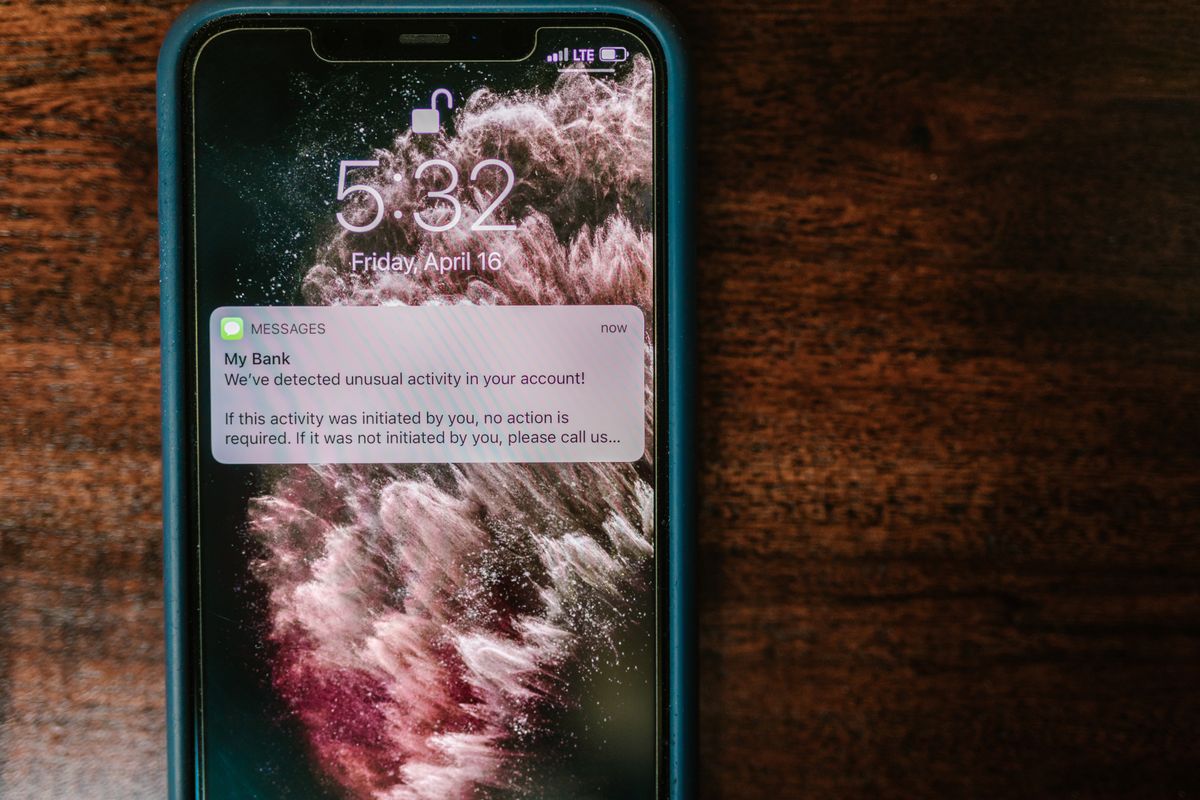
Banka İşlemleri Güvenli Nasıl Yapılır: Dolandırıcılığa Karşı 12 Kural
Banka dolandırıcılığı teknik değil, psikolojiktir. Dolandırıcılar kullandığınız cihazı değil, sizi acele ettiren duyguyu hedefler.
Bu yazıda banka işlemlerini güvenli hâle getiren kuralları, sık kullanılan dolandırıcılık yöntemlerini ve bir şüphelendiğinizde ne yapılması gerektiğini ele alıyoruz. Yazı genel bilgilendirme amaçlıdır; bankaların güncel güvenlik uygulamaları ve bankacılık mevzuatı esas alınmalıdır.
1. Temel kural: banka sizi aramaz
Bu, istisnasız her zaman geçerlidir.
Güvenlik, kart veya hesap işlemleri için bankadan telefon gelmez. Doğrudan arama yapsalar bile siz aramazsınız. Bankanın resmî numarasını siz bulup kendiniz ararsınız.
SMS ile link göndermezler. İşlem onayı gönderen SMSlerdeki linklere tıklanmamalıdır. Bazı bankalar doğrulama için uygulama üzerinden onay ister; bağlantı üzerinden değil.
Karşılıklı konuşulur. Hesap bilgilerinizi telefonla kimseye söylemeyin. Bankanın çalışanı da sizden şifrenizi soramaz; bu bir uyarı işaretidir.
Benim tespitim şu: “Bankanın numarası gerçek, uygulama gerçek, o yüzden güvenli” düşüncesi yaygın bir tuzaktır. Aciliyet yaratan her iletişim, dolandırıcılığın ilk işaretidir. Sizi acele ettiren bir konuşmada karar vermeyin.
2. En yaygın yöntemler
Dolandırıcılar yöntem değiştirmez, sadece senaryoyu günceller.
Kargo takip. Kargo ücreti tahsil isteyen mesaj. Karşı tarafın amacı kart bilgilerinizi veya tek kullanımlık şifrenizi almaktır.
Banka güvenlik uyarısı. “Kartınız kullanılıyorsa arayın” diyen çağrı. İçinde duraklatma tuşu numarası verilirse hemen kapatın.
Sosyal medya. Hesap kurtarma, bedava ürün, yatırım vaadi. Yatırım vaadi özellikle risklidir; gerçek bir yatırım aceleyle yapılmaz.
Yarışma ve hediye. Sahte kupon ve puan kazancı mesajları. Bunların amacı kimlik bilgisi toplamaktır.
Acil durum yakını. “Annenize/babanıza kaza oldu” yönlendirmesi. Bu yöntem özellikle panik yaratır; doğrudan arayıp teyit edin.
Pratik not: Şüphelendiğiniz iletiyi bankanın resmî uygulamasından bildirin. Bankalar bu bildirimleri takip eder. Mesajı silmek yerine bildirmek, başkalarını da korur.
3. Şifre ve doğrulama
Şifreniz bankada değil, sizin güvenliğinizdedir.
1. Aynı şifreyi iki yerde kullanmayın. E-posta ve banka şifresi aynıysa risk katlanarak artar. Bir sızıntı diğerine de yol açar.
2. Şifreyi not defterinde tutmayın. Şifre yöneticisi kullanın. Hatırlamakta zorlanıyorsanız uzun, karışık bir ifade seçin; hatırlaması kolay ama tahmin edilmesi zor olan bir cümle işe yarar.
3. İki aşamalı doğrulamayı açın. Bu, hesabınıza erişimi büyük ölçüde engeller. Uygulama üzerinden onay, SMS kodundan daha güvenlidir.
4. Bildirimleri kapatmayın. Şüpheli hareket bildirimleri erken uyarıdır. Kapalıysa fark etmeniz gecikir.
5. Kart bilgilerini saklamayın. Tarayıcıya kaydedilmiş kart bilgisi kolayca ele geçirilebilir. Kaydetme özelliği kullanmayın ya da bu özelliği kapatın.
Benim tespitim şu: Şifre gücü kadar şifre tekrarsızlığı önemlidir. Bir yerde çalınan şifre, aynı şifrenin kullanıldığı diğer hesapları da açar. Güvenlik, en zayıf halka kadar güvenlidir.
4. Şüphelendiğinizde
Düzen sırası önemlidir.
Adım 1. Karta hemen durduma koyun. Bankanın resmî uygulamasından veya numarasından kartı geçici olarak bloke edin.
Adım 2. Bankanın kendi numarasından arayın. Kart numarasını ararken bileceğiniz numarayı kullanın; saldırganın verdiği numarayı değil.
Adım 3. Hareketleri kayıt altına alın. Tarih, saat, tutar ve karşı taraf bilgisi, olay kaydı başvurusunda işe yarar.
Adım 4. Şikâyet kaydı açın. Bankadan yazılı işlem numarası isteyin.
Adım 5. Somut kayıp varsa savcılığa başvurun. Dolandırıcılık suçlaması, mağduriyetin belgelenmesiyle ilerler.
Pratik not: Kartı kaybetme ile dolandırılmaya uğrama farklı süreçlerdir. Kayıp kart bildirimi genelde birkaç dakika içinde yapılmalıdır. Acele etmek burada gerçekten işe yarar.
5. Sık yapılan hatalar
1. SMS’teki numarı aramak. Yanlış. Numara sizinkidir; bankanın resmî numarası değildir.
2. “Banka aradı, güvenlik kodu sordu”. Kesinlikle yanlış. Bu bilgi hiçbir bankada istenmez.
3. E-devlet şifresini banka ile paylaşmak. Yanlış. İki şifreniz farklı olmalıdır.
4. Şüpheli işlemi fark etmemek. Eksik. Ekstreleri düzenli kontrol edin.
5. Acil durum iletisine telefonla cevap vermek. Riskli. Arayıp teyit edin.
6. Banka uygulamasını üçüncü taraf mağazadan kurmak. Yanlış. Yalnızca resmî uygulama mağazasından kurun.
7. Aynı şifreyi her yerde kullanmak. Yanlış. En yaygın zayıflık budur.
Kısaca: banka işlemleri nasıl güvenli olur
Güvenliğin üç dayanağı vardır: bankanın asla aramaması, benzersiz şifre ve hızlı fark etme. Acele ettiren her iletişim bir uyarı işaretidir.
Pratik özet: Şüpheli bir mesaj alıyorsanız hiçbir şeye dokunmadan bankanın resmî numarasından arayın. İki aşamalı doğrulamayı açın ve aynı şifreyi iki yerde kullanmayın.
Bu yazıda banka işlemi güvenliğini ele aldık. Dolandırıcılığın teknik tarafı için telefon dolandırıcılığı nasıl anlaşılır yazımıza, veri koruma için siber güvenlik başlığına bakabilirsiniz.
Yorum gönder