Gençler İçin Tasarruf: Para Biriktirmenin Pratik Yolları
Para biriktirmek, irade meselesi sanılır. Oysa çoğu başarısız birikim, sistemin yanlış kurulmasındandır.
Bu yazıda gençlerin tasarruf alışkanlığı kurması için pratik yöntemleri ele alıyoruz. Yazı genel bilgilendirme amaçlıdır; yatırım ürünlerine ilişkin bilgiler yatırım tavsiyesi değildir, bankaların ve yatırım kuruluşlarının güncel bilgileri esas alınmalıdır.
1. Önce harcamayı görün
Azaltılamayan harcamalar, azaltılabilirler.
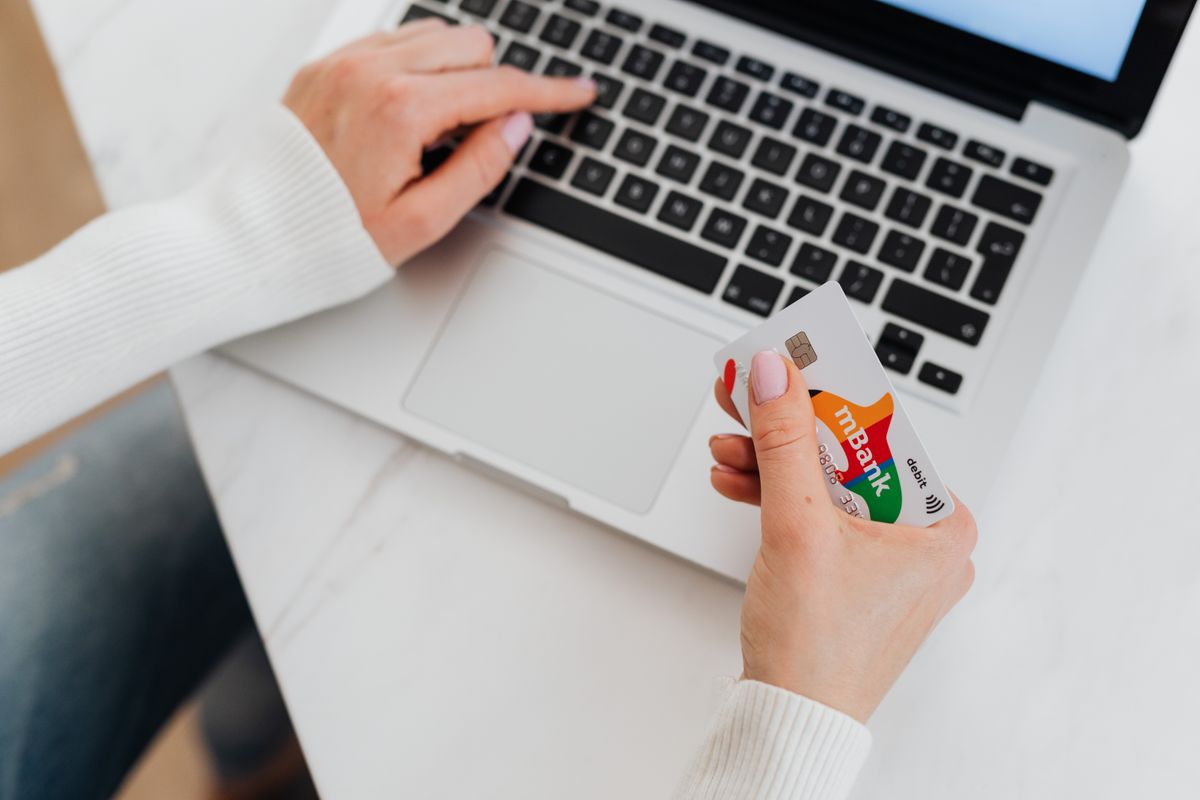
Hesap tutun. Bir ay boyunca her harcamayı kaydedin. Uygulamalar bunu kolaylaştırır. Kâğıt defter de işe yarar. Önemli olan yöntem değil, tutarlılıktır.
Üçe ayırın. Gider, sabit ve birikim. Biriktirilecek tutar gelir gelmez ayrılmalıdır; kalanı harcayın. Bu, gelir artışını beklemeden tasarruf yapmayı mümkün kılar.
Düzensiz giderleri bulun. Abonelikler ve dışarıda yeme alışkanlığı genelde ilk iki kalemdir. Üç ayda bir abonelikleri gözden geçirin.
Benim tespitim şu: “Hesap tutmuyorum ama çok tasarruf ediyorum” cümlesi nadiren doğrudur. Bir ay ölçmeden bütçe yapmak tahmindir. Ölçüm olmadan hedef belirlemek, haritasız yolculuğa benzer.
2. Birikim hesabı
Biriktirilen para, kullanılabilir olmalıdır.
Tasarruf hesabı. Bankaların sunduğu hesaplarda vade sonunda faiz işler. Düşük faizli olsa bile ulaşılabilir olması büyük avantajdır. Vade, ihtiyaç anında bozulabilir ve faiz kaybı oluşur.
Yatırım hesabı. Daha yüksek getiri, daha yüksek risk demektir. Anaparanın bir kısmının kaybedilebileceği gerçeği kabul edilmelidir. Gençlikte uzun vade, riski taşıyacak süre demektir.
Altın ve döviz. Fiyat artışı garantisi yoktur. Enflasyona karşı korunma aracı olarak düşünülür; ama tam koruma sağlamaz.
Emeklilik. Uzun vadeli birikim aracıdır. Düzenli katkı, düzensiz büyük katkıdan daha etkilidir. Erken başlamak, küçük bir tutarın bile büyümesini sağlar.
Pratik not: Birikim hesabınızı kendi gününüzde açın. Açılış günü, bir sonraki açılış gününü belirler. Bu küçük ayrıntı, disiplini kurmanın en kolay yoludur.
3. Hedef belirlemek
Hedefsiz birikim, motivasyon kaybına yol açar.
Hedefi yazın. Belirli bir ihtiyaç belirleyin. “Birikim yapacağım” yerine “önümüzdeki altı ay için bilgisayar alacağım”.
Süreyi hesaplayın. Hedef tutarı aylık gelirinize bölün. Bu, gerçekçi olup olmadığını gösterir. Hedef imkânsızsa küçültün.
Görünür kılın. Hesabı her açtığınızda görün. Önceki bakiyeyi not edin. İlerleme görülürse sürdürülebilir.
Benim tespitim şu: “Şu an o paraya ihtiyacım yok” cümlesi birikimin en tehlikeli düşüncesidir. Birikim, kullanılmayacak parayı biriktirmek değildir. Faiz ve enflasyon farkını kapatmak için gereklidir.
4. Zor durumlar
Beklenmedik masraflar birikimi bozar.
Acil fon. Yaklaşık üç aylık giderinizi ayrı tutun. Bu tutar, ani bir masrafın birikiminizi tüketmesini önler. Birikimle acil fon arasındaki ayrım önemlidir.
Kredi. Kredi kullanımı tasarruf değildir. Yeni krediyle eskisini kapatmak, borç yükünü gizlemekten ibarettir. Toplam maliyet artar.
Taksit. Kısa vade faiz avantajı sağlar, ancak toplamda daha pahalıdır. Daha uzun vade, toplam maliyeti düşürebilir.
Pratik özet: Aylık gelirin en az yüzde onunu gelir gelmez ayırın. Bu, gelirinizi artırmadan birikim yapmanın en gerçekçi yoludur. Yüzde ten az görünse de düzenli olması belirleyicidir.
5. Sık yapılan hatalar
1. Tasarruf, gelirin düşük olduğu anlamına gelir. Yanlış. Düzenli küçük tutarlar birikir.
2. Yatırım tavsiyesi alınmalıdır. Dikkat gerektirir. Kişiye özel tavsiye yetkili kurumların işidir.
3. En yüksek getiri en iyisidir. Yanlış. Risk getiriyle birlikte değerlendirilmelidir.
4. Birikim hesabına dokunmamak gerekli. Yanlış. Kontrol etmeyen hesap biriktirmez.
5. Kredi kullanmak tasarruf değildir. Doğru. Ayrı tutun.
6. Gençken birikim gereksizdir. Yanlış. Erken başlamanın bileşik etkisi vardır.
Kısaca: gençler için tasarruf
Tasarruf, iradeden önce sistem meselesidir. Gelir gelir gelmez ayırma, görünür hedef ve acil fon; üçü birlikte çalışır.
Pratik özet: Bir ay boyunca her harcamayı kaydedin, gelirin yüzde onunu otomatik ayırın ve üç aylık acil fonunuzu ayırın. Hesabı ayda bir açıp bakiyeyi not edin.
Bu yazıda gençler için tasarrufu ele aldık. Bütçe kurmak için bütçe yapma yöntemleri, borç tarafı için prim borcu sorgulama başlıklarına bakabilirsiniz.
Yorum gönder