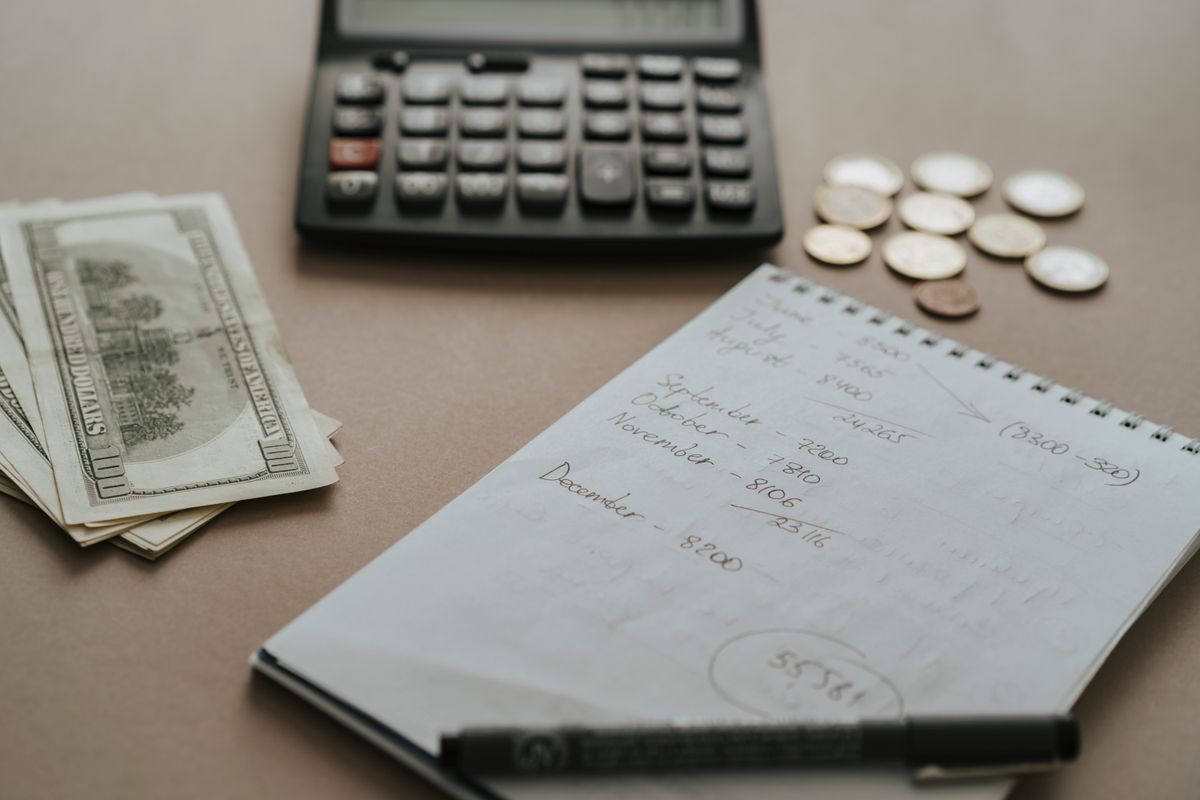
Bütçe Yapma Yöntemleri: Pratik ve Uygulanabilir Adımlar
Bütçe, kısıtlamak değil, planlamaktır. Çoğu kişi bütçeyi bir yasak listesi gibi görür; oysa işe yarayan bütçeler, neye harcayacağınızı önceden bilmenizi sağlar.
Bu yazıda uygulanabilir bütçe yöntemlerini, gelir-gider takibini ve zor dönemlerde tasarruf stratejilerini ele alıyoruz. Yazı genel bilgilendirme amaçlıdır; kişisel finansal durumunuza göre bir mali müşavirden destek almanız faydalı olur.
Bütçe neden yapılır?
Üç temel amaç vardır. Hepsı birden gerçekleşir.
1. Farkındalık. Paranın nereye gittiğini görmek. Çoğu kişi bütçe yapınca ilk kez gerçek rakamları görür; bu tek başına değerlidir.
2. Önceliklendirme. Kısa vadede önemli olanı ertelemek. Zorunlu giderler, ihtiyaçlar ve istekler birbirinden ayrılır.
3. Birikim. Gelecek için pay ayırmak. Birikim yapamayan bütçe, bütçe değildir.
Benim tespitim şu: Bütçe tutmayanların çoğu geliri düşük olduğu için başarısız olduğunu düşünür. Asıl neden genelde harcamanın farkında olmamaktır. Takip edilmeyen gelir, kontrolsüz harcanır.
Popüler oranlar
Yaygın kullanılan iki yaklaşım var. Hangisinin işe yaradığı, kişinin gelir yapısına bağlı.
50-30-20 kuralı. Gelirin yüzde 50’si zorunlu giderlere, yüzde 30’u isteğe, yüzde 20’si birikime ayrılır. Bu oranlar ABD kökenlidir; Türkiye’de kira ve ulaşım payı daha yüksek olabilir.
50-30-20’in eleştirisi. Rakamlar kesin değildir; bir başlangıç çerçevesidir. Yüksek kiralı bir aile için yüzde 50’lik zorunlu gider payı imkansız olabilir.
Alternatif yaklaşım. Gelirin yüzde 50’sine kiralama, yüzde 20’sinin yeme ulaşım ve günlük ihtiyaçlara gitmesi gerektiğini belirleyin. Kalanı birikim ve yatırıma ayırın.
Asgari yöntem. Bütçe yapamıyorsanız sadece birikim hedefi belirleyin. Gelirin yüzde 10’unu bile biriktirmek başlangıç için yeterlidir.
Pratik not: Oranları kendi rakamlarınıza göre değiştirin. Hesap makinesi değil, gözlem aracı olarak kullanın.
Adım adım bütçe
Süreç dört adımdan oluşur. İlk ay zorlayıcı, sonrası kolaydır.
1. Gelirinizi yazın. Net gelirin tamamını hesaplayın. Maaş, ek gelir, kira geliri; düzensiz gelirler son 6 ayın ortalamasını kullanın.
2. Giderinizi yazın. Son 1-2 ayın faturasını çıkarın. Banka ekstresi en güvenilir kaynaktır; unutılan harcamaları gösterecektir.
3. Kategorize edin. Sabit, değişken ve istek olarak ayırın. Sabit giderler: kira, faturalar, sigorta. Değişken: yemek, ulaşım. İstek: dışarıda yemek, abonelik, alışveriş.
4. Farkı hedefe ayırın. Gelir eksiği çıkıyorsa hangi kalemden kısacağınıza karar verin. En büyük kalemden başlamak genelde en etkili yoldur.
Benim tespitim şu: Çoğu kişi aboneliklerini sayısını bilmez. Yılda 5-6 otomatik ödeme çoğu bütçeye küçük ama fark yaratan biçimde yük bindirir. Banka ekstresinden bunları bulmak ilk adımdır.
Zor dönemlerde tasarruf
Tasarruf, geliri artırmaktan genelde daha kolaydır. En çok harcanan kalemden başlayın.
1. Sabit giderleri gözden geçirin. İptal ettiğiniz abonelikler. Kısa vadede en hızlı sonuç burada çıkar.
2. Banka kartlarını ayırın. Günlük harcamalar için ayrı hesap. Kredi kartı limitini düşürmek, kontrol mekanizmasıdır.
3. İkinci el alışveriş. Kıyafet, elektronik ve beyaz eşyada. Bu alanda atlanan tasarruf ciddi tutarlara ulaşır.
4. Fiyat karşılaştırması. Aynı ürünü farklı yerlerde aramak. On dakikalık araştırma, yüzde 10-20 fark yaratır.
5. Evde yemek. Dışarıda yemek sıklığını azaltmak. Bu tek başına en belirleyici kalem olabilir.
6. Kredi borcunuza saldırın. En yüksek faizli borcu önce kapatın. Bu, matematiksel olarak en doğru sıralamadır.
Dürüst bir not: Tasarrufun kuralı yoktur, ama matematiği vardır. En yüksek getirili iyileştirmeyi önce yapmak, parayı bölmenin en akılcı yoludur.
Bütçe takibi araçları
Teknoloji bu işi kolaylaştırdı. Doğru araç seçimi önemlidir.
Banka uygulamaları. Çoğu banka harcama kategorileri verir. Grafikleri aylık takip etmek başlangıç için yeterlidir.
Mali meşgul uygulamalar. Bütçe uygulamaları gider takibi yapar. Manuel giriş gerektirir ama farkındalık sağlar.
Excel veya defter. Kâğıt, yazılımdan daha hızlı farkındalık yaratır. Bazı insanlar için daha işlevseldir.
Fatura arşivi. Belgeleri dijitalde saklayın. Yıl sonunda harcama analizi yapabilirsiniz.
Pratik not: Uygulamaların çoğu harcamayı bildirimle otomatik tanır. Ama bu veriyi haftada bir gözden geçirmek yeterli. Günlük kontrol alışkanlığı sürdürülemez.
Sık yapılan hatalar
1. Bütçe yaparsam hiç harcayamam. Yanlış. Bütçe, harcamanın planıdır. Planlanan harcama, kontrolsüz harcaktan az acı verir.
2. Maaş geldiği ay bütçe yaparım. İşe yaramaz. Bütçe maaştan bağımsız olarak yapılır. Düzensiz geliri olanlar haftalık takip yapmalıdır.
3. Yüzde 50-20-20 herkese uyar. Yanlış. Rakamlar bir ortalama, kural değildir. Kendi verilerinize göre ayarlayın.
4. Kredi çekerek bütçe düzelir. Kısa vadede. Uzun vadede bütçeyi tamamen bozar. Önce harcamayı kısın.
5. Tasarruf = hiç harcayamamak. Yanlış. Tasarruf, önceliklendirmek. İstediğiniz şeye harcamak da bütçe planına dahildir.
6. Bütçe bir defter tutmakla olur. Eksik. Düzenli gözden geçirmek gerekir. Ayda bir kontrol yeterlidir.
7. Gelirim artınca harcamam da artar. Yaygın. Artan gelirin bir kısmını otomatik birikime yönlendirin. Maaş artışında bir oran ayırın.
Kısaca: bütçe yapma
Bütçe, gelirinizi giderlerinize göre planlamaktır. En işe yarayan yöntem, son iki ayın banka ekstresinden başlamaktır.
Pratik özet: Gelirinizi ve giderinizi yazın, en büyük kalemden başlayarak kısın ve gelirin bir kısmını otomatik birikime ayırın. Ayda bir gözden geçirmek yeterli; günlük takip sürdürülemez.
Bu yazıda bütçe yöntemlerini ele aldık. Harcama tarafında elektrik faturası ve kira artışı yazılarımıza bakabilirsiniz.


Yorum gönder