Afet Sigortası (DASK) Nedir? Zorunlu mu, Ne İşe Yarar?
Türkiye’de afetler sık yaşanıyor ama afetlere karşı sigorta yaptıran kişi sayısı hâlâ düşük. Bu yazıda DASK’ın ne olduğunu, neden önemli olduğunu ve pratikte nasıl işlediğini ele alıyoruz.
Bu yazıda sigorta tarafında genel bilgilendirme yapılacaktır. Poliçe koşulları ve muafiyetler şirketten şirkete değişebildiği için, başvuru öncesinde teklifinizi ve poliçe sözleşmesini mutlaka inceleyin.
DASK nedir?
DASK, deprem ve sel gibi afetlerden doğan hasarlara karşı konut sigortasıdır. Kurum ve sigorta şirketlerinden alınabilir.
Kapsam. Konutun kendisi, eşyalar ve içindeki makineler için hasar tazminatı öder. Birçok kişi yalnızca deprem düşünür; sel ve yangın da kapsamdadır.
Kapsam dışı. Birçok önemli kalem teminat dışıdır. En önemlisi, poliçe öncesinden bildirilmemiş hasarlar ve usulüne aykırı bildirimler.
Benim tespitim şu: “Deprem sigortası zararımı karşılar” düşüncesi eksiktir. Kapsam ciddi biçimde daraltılmış olabilir. Muafiyetleri okumadan poliçe almak, olmayan bir güvence satın almaktır.
Zorunlu mu?
Bu en çok sorulan sorudur ve cevabı nettir.
Zorunluluk. DASK zorunlu bir sigorta değildir. Kat malikleri için zorunluluk getiren bir düzenleme vardır; bu, konutun maliklerinin belirli koşullarda sigorta yaptırmasını gerektirir.
Uygulama. Belediyeler, yapı ruhsatı ve iskân işlemlerinde sigorta şartı arayabilir. Yeni yapı ve tadilat projelerinde karşılaşılır.
Amaç. Düzenlemenin amacı, afetlerde devletin yükünü azaltmaktır. Bireysel koruma zorunlu değil ama teşvik edilir.
Pratik not: Kira sözleşmesinde sigorta şartı aranabilir. Ev sahibi, kiracıdan DASK poliçesi talep edebilir. Bu yaygın bir uygulamadır.
Ne kadar?
Prim, konutun değerine ve özelliklerine göre değişir. Rakamlar dönemsel olarak güncellenir.
Etkileyen faktörler. Metrekare, kat durumu, yapı malzemesi, hasar durumu ve konum. Zemin kat ve eski binalar daha pahalıdır.
Karşılaştırma. DASK ile konut sigortası birlikte alınabilir. DASK daha dar kapsamlı ve genelde daha ucuzdur.
Dönem. Poliçeler genelde 1 yıllık düzenlenir. Yenilemek her yıl gerekir; yenilenmemesi durumunda hasar güncel kapsam dışı kalır.
Pratik not: Pazarlama amaçlı düşük primle poliçe alınıp sonra kapsamın daraltıldığı örnekler vardır. Hasar anında sorun yaşamamak için poliçenin tamamını okuyun.
Ne zaman işe yarar?
En çok ihtiyaç duyulan durumlar.
Deprem. Binanın tamamı hasar gördüğünde onarım giderinin önemli bir kısmını karşılar. Enzim, boya ve tadilat masrafları da kapsamda olabilir.
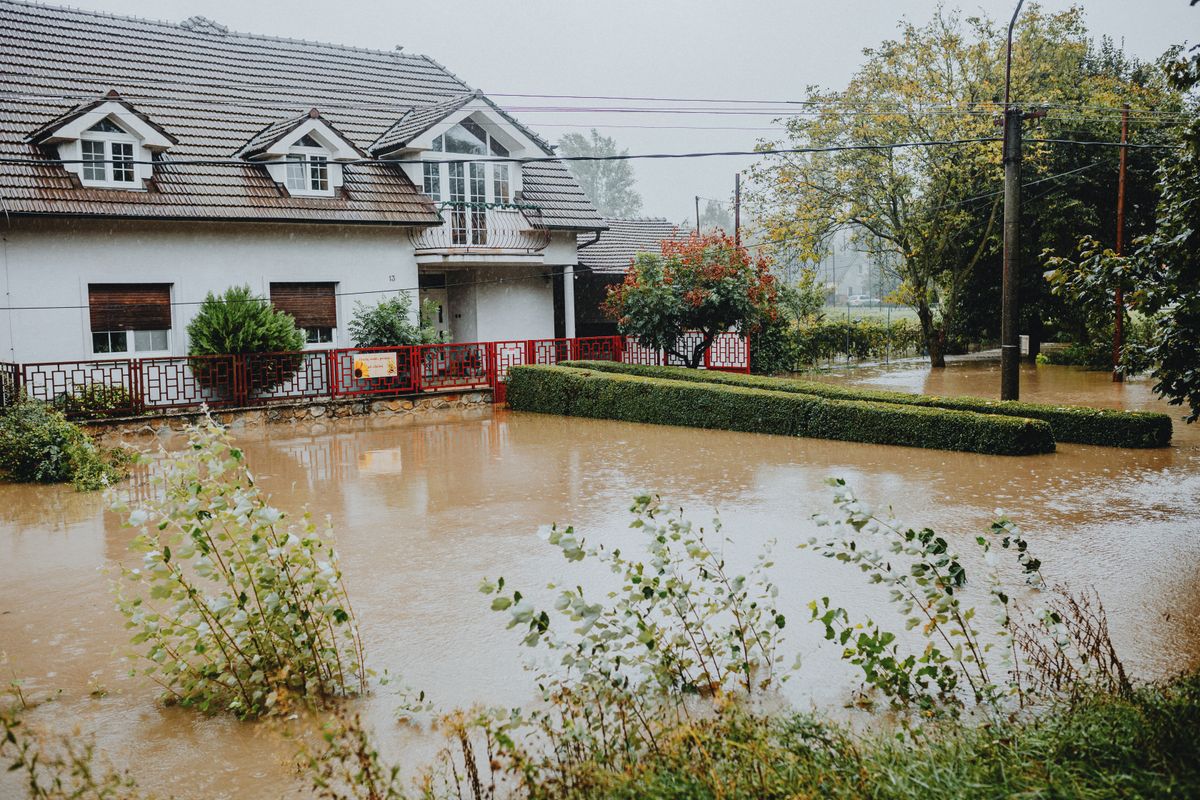
Sel. Taşkın sonucu oluşan hasarlar karşılanır. Güneydoğu ve Karadeniz’de risklidir.
Yangın. Evde çıkan yangınlar kapsamdadır. Komşudan gelen yangın da değerlendirilebilir.
Eşya hasarı. Evdeki eşyalar için de teminat vardır. Birçok kişi bunu bilmez.
Benim tespitim şu: “Yıkılmayan binaya sigorta gerek yok” düşüncesi yaygın. Evet, yapısal hasar yoksa ödeme yapılmaz; ama içindeki eşyalar hasar görür. Eşya teminatı da sözleşmeye bağlıdır.
Sık yapılan hatalar
1. DASK her şeyi karşılar. Yanlış. Muafiyetler çoktur. Poliçe şartlarını mutlaka okuyun.
2. Zorunlu sigortadır. Kısmen doğru. Belirli yapı ruhsatı ve iskân işlemlerinde şart aranır. Genel olarak zorunlu değildir.
3. Hasarı her zaman öder. Yanlış. Önceden bildirilmiş hasarlı yapılara ödeme yapılmaz. Bu nedenle eksik poliçe risklidir.
4. Hasar bildirimi kolaydır. Doğru. Ama usulüne uygun bildirim şart. Önce hasar tespitini yaptırmak, sonra şirkete başvurmak gerekir.
5. Ödediğim prim karşılığında ne alacağımı bilmiyorum. Yaygın. Talep ve tazminat hesabı poliçeye göre değişir. Teklif aşamasında sorun.
6. Sigorta şirketi hasarı kabul etmezse yapacak bir şey yok. Yanlış. Birden fazla itiraz hakkı vardır. SigortaTahkim Kurumu ve Ombudsman başvuruları işe yarar.
Kısaca: afet sigortası
DASK, deprem ve sel hasarlarına karşı konut ve eşya teminatı sunar. Zorunlu değildir ancak belirli ruhsat işlemlerinde aranır.
Pratik özet: Poliçeyi imzalamadan önce muafiyet listesini okuyun ve özellikle eşya teminatının kapsamını sorun. Ucuz poliçe, kapsamı dar olduğu için ucuzdur.
Bu yazıda afet sigortasını ele aldık. Deprem bilgisi için deprem hazırlığı yazımıza bakabilirsiniz. Diğer sigorta türleri için kasko muafiyeti başlığı ilgili olabilir.


Yorum gönder