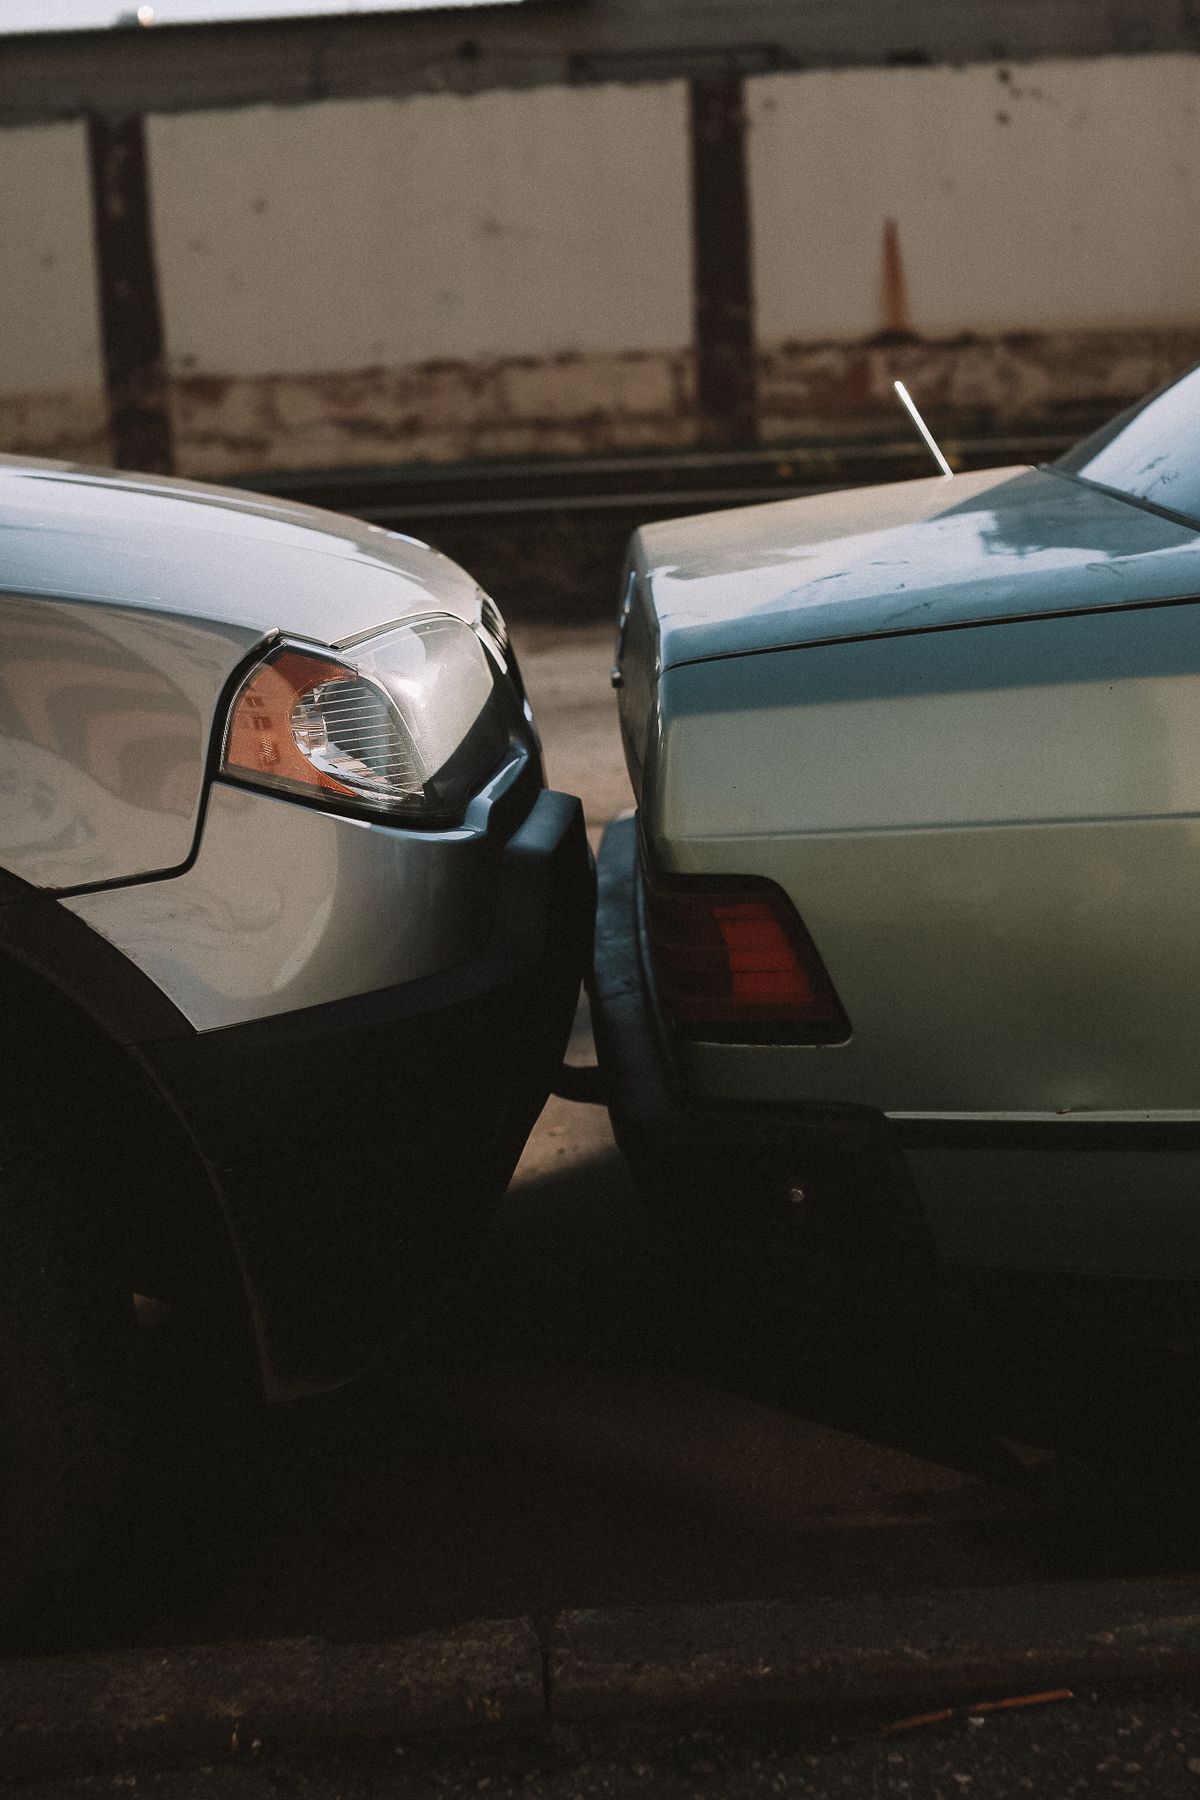
Kasko Muafiyeti Nedir? Farklar, Avantajlar ve Seçim Rehberi
Kasko muafiyeti, araç sahiplerinin en çok kafa karışan konularından biri. “Kendi aracıma kasko yaptırmalı mıyım?” sorusunun cevabı aracın değeri, kullanım sıklığı ve ödediğiniz primin miktarına bağlı.
Bu yazıda kasko muafiyetinin ne olduğunu, hangi hasarları karşıladığını, prim farklarını ve karar verirken nelere bakmanız gerektiğini ele alıyoruz. Sigorta primleri ve poliçe koşulları şirketten şirkete ve dönemden döneme değiştiği için, rakamları örnek olarak ele alın; teklif karşılaştırması yaparak karar verin.
Kasko muafiyeti tam olarak ne demek?
Kasko, trafik sigortasının karşılamadığı hasarları karşılayan sigorta türüdür. Muafiyet ise bu kapsamın belirli kısımlarını bilinçli olarak dışarıda bırakmanıza verilen seçenektir.
Trafik sigortası ne yapar? Yalnızca üçüncü taraflara verilen zararları karşılar. Kendi aracınıza çarpan bir araç size zarar verirse, o aracın sigortası öder. Kendi aracınıza olan zarar ise sigorta kapsamı dışındadır.
Kasko ne yapar? Kendi aracınıza ve aracınızdaki hasarı karşılar. Ağaç kırılması, sel, dolu, yangın, hayvan çarpması, kendi aracınızın kaza yapması.
Muafiyet kastı: Aracınıza olan hasar için kasko yaptırmanız zorunlu değildir, ama yaptırırsanız muaf kalacağınız kısımları seçebilirsiniz. Seçtikçe prim düşer. Bir başka deyişle muafiyet, daha az hasar karşılığı karşılığında daha düşük ödeme yapmak anlamına gelir.
Hangi hasarlar muaf olamaz?
Bazı hasarlar hiçbir koşulda karşılanmaz ve bunları bilmek önemlidir.
- Kendi aracınızın kaza yapmasından doğan hasar. Bu, en çok merak edilen konudur. Karşılanıp karşılanmayacağı kasko türüne bağlıdır.
- Yanlış kullanım, ihmal, uygun olmayan sürüş. Alkol, uyuşturucu, ehliyetsiz kullanım genelde teminat dışıdır.
- Bakım eksikliğinden doğan hasarlar. Örneğin lastik basıncını düşürmeden dolanma hasarı.
- Savaş, terör, doğal afetin bir kısmı. Sel ve deprem duruma göre değişebilir; poliçe şartlarına bakmak gerekir.
- Tamir gerektirmeyen küçük hasarlar. Birçok poliçede kasko dedektible, yani katılım payı vardır; çok küçük hasarlar karşılanmaz.
Benim tespitim şu: Muafiyet seçeneklerini anlamayan poliçe sahipleri, hasar anında “bu bana yazılmamıştı” diye mağdur olur. Poliçe ekranında hangi kalemlerin muaf olduğu açıkça yazılıdır. Poliçeyi almadan önce bu ekranı mutlaka görün.
Ödediğiniz prim neye göre değişir?
Prim hesabında birden fazla değişken var ve ikisi birlikte çok şey değiştirir.
1. Aracın değeri. Aracın bedeli yüksekse hasar bedeli de yüksek olduğu için prim artar. Sıfır aracın primi, aynı model yıllık aracın priminden belirgin şekilde yüksektir.
2. Aracın yaşı. Genelde yaş arttıkça prim düşer. Parça ve boya maliyetleri daha düşüktür. Bazı şirketler belli bir yaştan sonra kaskoyu teklif dışı bırakır.
3. Kullanım yeri. Büyük şehirlerde prim genelde daha yüksektir. Trafik yoğunluğu ve hırsızlık riski etkili.
4. Kullanım amacı. Ticari araçlarda prim daha yüksektir. Özel kullanımda araçlar genelde daha az kullanılır.
5. Muafiyet seçenekleri. Bu, sizin doğrudan belirlediğiniz tek kalemdir. Ödediğiniz primin ne kadarının muafiyetlerden kaynaklandığını poliçeden görebilirsiniz.
6. Önceki hasar geçmişi. Şirketler hasar geçmişinizi sorgular. Sık hasarlı araçlarda prim artar, hatta ret edilebilir.
Pratik bilgi: Birçok şirket ürün/şahıs/fırma hasarı için farklı poliçe basamakları sunar. Tek bir poliçede tüm hasarları karşılamak mümkün değildir; ihtiyacınıza göre paketlemek gerekir.
Hangi durumda kasko yaptırmalı?
Karar, aracın değerine ve kullanım amacına bağlı. Genel çerçeve şöyle kurulabilir.
Kasko düşünmeye değer. Aracın değeri yüksek, sık kullanılıyorsanız. Özellikle sahipsiz park edilen veya otoyolda çok kullanılan araçlarda.
Kasko düşünmemek daha mantıklı. Aracın değeri çok düştüyse ve kendi riskinizi alıyorsanız. Örneğin 15 yıllık, 100 bin TL değerinde bir araca tam kasko, ödediğiniz primin çoğunu oluşturabilir.
Orta yol. Kendi aracınızın kaza hasarını karşılamayan, ama sel, yangın, dolu ve hırsızlığı karşılayan dar kapsamlı poliçe. Prim belirgin şekilde düşer.
İşe araç olarak kullanıyorsanız. Kasko genelde zorunlu olmasa bile mesleki risk açısından önerilir. Bir hasarın karşılanmaması iş kazası tartışması yaratabilir.
Benim tespitim şu: Kasko kararı, aracın kendi değerine göre verilmeli; duygusal veya “ya bir gün lazım olur” düşüncesiyle değil. Bir hesap yapmak gerekir: ödeyeceğiniz primi, aracın değerine bölün. Oran kabul edilebilir bir seviyedir. Oran yüksekse kapsamı daraltın ya da kaskoyu bırakın.
Poliçe okurken nelere dikkat edilmeli?
Sigorta sözleşmesi karmaşık bir belgedir ve birçok kişi hiç okumadan imza atıyor. Aşağıdaki maddeler özellikle önemlidir.
Muaf kaleme listesi. Hangi hasarların ödenmeyeceği poliçede açıkça yazılır. Bu listeyi teklif aşamasında isteyin, imzadan sonra değil.
Deductible / muvaafakat. Her hasarda cebinizden ödeyeceğiniz kısım. Bu tutarı bilin; 1000 TL’lik bir katılım payıyla küçük hasarlar sizin zararınıza kalabilir.
Muafiyet oranı. Kasko bedelinin yüzde kaçını ödediğiniz. %100 yerine %80 öderseniz prim ciddi düşer, karşılığında her hasarın %20’sini kendiniz ödersiniz.
Sigorta türü. Kaskonun kapsadığı hasar türleri farklı paketlerde değişir. Kendi aracınızın kaza hasarı genelde ayrı bir pakettir.
Yenileme koşulları. Primin ne kadar artacağına dair hüküm olup olmadığı. Sözleşme yenilendiğinde yüzde 50 artış yazıyorsa, bu sizi hazırlamalı.
Ekspertiz süresi. Hasar tespitinin ne kadar süreceği. Yedek parça bekleyen araçlarda bu süre belirleyicidir.
Dürüst bir not: En ucuz teklif her zaman en iyi teklif değildir. Prim farkı büyükse genelde kapsam da farklıdır. İki teklifi aynı kapsam için karşılaştırmak gerekir.
Sık yapılan hatalar
1. Kasko muafiyeti zorunludur. Yanlış. Türkiye’de kasko zorunlu değildir. Zorunlu olan trafik sigortasıdır.
2. Kasko, kaza yaptığınızda da öder. Kısmen doğru. Bu, tam kasko denen pakette geçerlidir. Daha dar paketlerde kendi aracınızın hasarı karşılanmaz.
3. Hasarım hiç ödenmeyecek diye kaskoyu bırakmak mantıklı. Gerekçesiz. Ödenmeyecek hasarlar yazılıdır. Bir karar vermeden önce kendi poliçenizi okuyun.
4. Muafiyet seçince yanlış yönlendiriliyorum. Yanlış. Muafiyet genelde lehinize çalışır. Ama kazandığınız prim kadar riski de size devredersiniz.
5. Sigortacı, hasarımı ödemez. Muafiyet kuralı bunu belirler. Önce poliçede hangi kalemlerin muaf olduğunu doğrulayın. Anlaşmazlıklarda Ombudsman ve sigorta tahkim kurumuna başvurulabilir.
6. İkinci aracım da aynı şirketten olmalı. Zorunlu değil. Her araç için ayrı poliçe yapılabilir. Toplu poliçe genelde daha uygun olabilir.
Kısaca: kasko muafiyeti
Kasko zorunlu değildir ve muafiyet seçeneği prim ile risk arasındaki dengeyi siz kurmanızı sağlar. Yazılı muaf kalemler her poliçede farklıdır.
Pratik özet: Aracın değerini yazılı primin kaç katı olduğunu hesaplayın. Oran kabul edilebilir değilse kapsamı daraltın. Teklif alırken muaf kalem listesini mutlaka yazılı isteyin; imzadan sonra bunu öğrenmek zordur.
Bu yazıda kaskoyu ele aldık. Sigorta türleri için trafik sigortası yazımıza bakabilirsiniz. Prim oranınızı değerlendirmek için banka ve finans başlığı da ilgili olabilir.




Yorum gönder