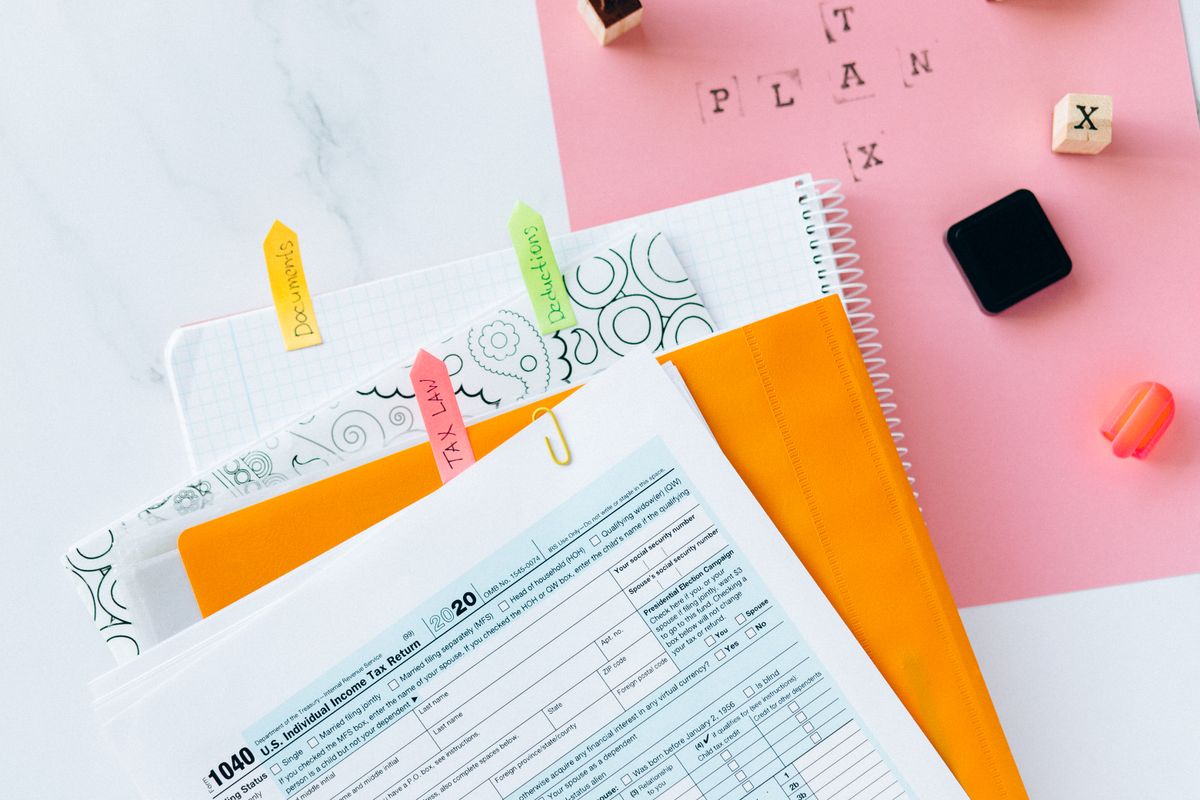
Mükerrer Vergi Kaydı Nedir? Nasıl Düzeltilir?
Mükerrer vergi kaydı, esnafın en sık yaşadığı vergi sorunlarından biridir. İki vergi dairesinde de kayıt görünmesi, kişiye özel bir hata gibi algılansa da çoğu zaman sistem kaynaklıdır.
Bu yazıda mükerrer kaydın ne olduğunu, nasıl tespit edildiğini, ne zaman başvurulması gerektiğini, başvuru sırasında hangi belgelerin gerektiğini ve sürecin ne kadar sürdüğünü ele alıyoruz. Bu yazı genel bilgilendirmedir; vergi işlemleri için mali müşavirinize ve ilgili vergi dairesine danışmanız en doğru yaklaşımdır.
Mükerrer kayıt tam olarak nedir?
Mükerrer kayıt, aynı kişiye ait vergi kaydının birden fazla yerden görünmesidir. İki dairede de aktif görünüyorsanız, vergi bildirimleriniz çift gidebilir.
Neden olur? En yaygın sebep, adres veya ikametgâh değişikliğinin bildirilmemesidir. Eski adresinizdeki kaydı kapatılmadan yeni adrese taşınırsanız iki kayıt oluşur.
İkinci yaygın sebep, eski usulden geçenlerdir. 2006 öncesi mükelleflerde bu sorun daha sık görülür. Sistemler arası veri taşıma hataları da kayıtları çoğaltabilir.
Üçüncü sebep, şirket ortaklarıdır. Bir şirket ortağının hem kendi şahıs kaydı hem şirket kaydı üzerinden vergi mükellefi olması normaldir. Ama bu durumda şirket mükellefi olan ortağın kendi adına ayrı bir kaydı olmamalıdır.
Benim tespitim şu: Mükerrer kayıt sanılan vakaların çoğu aslında mükerrer değil, birden fazla geçerli kayıttır. Bir ortak, hem kendi şahıs firmasını hem bir limited şirketi yönetebilir. Bu durumda iki kayıt olması yasadışı değildir; sorun, aynı adres ve aynı faaliyet için iki kayıt olmasıdır.
Mükerrer kayıt zararlı mıdır?
Evet, ciddi sorunlar yaratabilir. En tehlikeli olanı çift vergi ödemenizdir.
- Çift vergi ödemesi. Aynı dönem için iki daireden de vergi tahakkuku yapılabilir. Ödediğiniz fazla tutarı iade alma süreci uzar.
- İki ayrı borç kaydı. Ödeme yapıp hangi daireye gittiğiniz karışır.
- İnceleme başlatılması. Mükerrer kayıt tespit edildiğinde mali müşaviriniz denetime tabi tutulabilir.
- Belge düzensizliği. Fatura kesme işlemlerinde hangi vergi numarasını kullanacağınız belirsizleşir.
- Şahıs şirketi kapanış sorunu. Şirket kapatma işleminde kayıtlar arası çakışma süreci uzatır.
Pratik bilgi: Türkiye’de mükelleflerin yüzde 10’una yakınında benzeri kayıt çakışmaları olduğu tahmin ediliyor. Ancak bunların hepsi vergi cezası anlamına gelmiyor. Önemli olan, mükerrerliğin fark edilip düzeltilmesidir.
Nasıl tespit edilir?
Mükerrer kayıt üç şekilde fark edilir. Çoğu durumda sonuncusu en can sıkıcısıdır.
1. Vergi dairesinden öğrenme. İki daireye aynı anda bildirim gönderilmesi durumunda fark edilir. Mali müşaviriniz genelde bunu önce fark eder.
2. Ödeme sırasında hata. Yatırdığınız verginin iki daireye birden dağıtılması. Banka makbuzunda beklediğinizden farklı daire görünür.
3. Başka bir mükellefin hatırlatması. Gider vergisi indirilirken iki vergi numarası çakışır. Bu en yaygın uyarı şeklidir ve iyi haberdir: sorun, zarar vermeden fark edilir.
4. Bağımsız kontrol. GİB interaktif sorgulamalarından vergi numaranızın kaç dairede kayıtlı olduğunu öğrenebilirsiniz. e-Devlet ve GİB web sitesi üzerinden kontrol yapılabilir.
Benim tespitim şu: Çoğu mükerrer kayıt, mali müşavirin gider vergisi indirimi sırasında fark ettiği kayıtlardır. Bu iyi bir şeydir, çünkü zarar oluşmadan müdahale ediliyor. Erken fark etmek, iade sürecini yıllardan aylara indiriyor.
Düzeltme süreci nasıl işler?
Süreç genellikle üç adımdan oluşur. Ve ne kadar erken başlarsa o kadar kısa sürer.
1. Kayıt sorgusu yapılır. Hangi dairede kaç kayıt olduğu tespit edilir. Bu işlem için vergi dairesine yazılı bir dilekçe gerekir.
2. Kapatılacak kayıt belirlenir. Hangi kaydın kapatılacağı, gerçek faaliyetinize göre karar verilir. Bu, mali müşavirinizin işidir; yanlış seçim borç devralmaya yol açabilir.
3. Kapatma işlemi yapılır. Seçilen dairedeki kayıt kapatılır. Gerekirse eski dönem borçları da devredilir.
4. Yazılı bildirim yapılır. Sonuçtan vergi dairesine bilgi verilir. Bu yazılı kayıt, sonradan itirazda işinize yarar.
Süre konusunda bilinmesi gereken: Kesin bir gün sayısı vermek doğru olmaz, çünkü uygulama daireye göre değişir. Genel kural, kaydın tespitinden sonraki dönemde başvurulmasıdır. Ne kadar beklerseniz, eski dönem borçlarının devri o kadar karmaşıklaşır.
Elektronik başvuru. Birçok dairede bu işlem e-Devlet üzerinden yürütülebiliyor. Yüz yüze görüşmeden de kapatma talebi iletilebilir.
Gerekli belgeler
Dilekçe genellikle şu belgelerle birlikte verilir. Eksik evrak en sık yaşanan sorundur.
- Dilekçe. Kaydın hangi daireden kapatılacağını açıkça belirten yazılı bir talep.
- Kimlik fotokopisi. Vergi dairesine gitmeden önce alınmış olması genelde yeterlidir.
- Vergi levhası. Varsa her iki daireden de.
- İkametgâh belgesi. Hangi adreste faaliyet gösterdiğinizi kanıtlar.
- Faaliyet belgesi. Türkiye Odalar ve Borsalar Birliği veya ilgili meslek kuruluşundan.
- Mali müşavir öncesi vergi kayıt belgesi. Bağlı olduğunuz mali müşavirden alınabilir.
Pratik not: Belge listesi daireden daireye değişebilir. Gitmeden önce ilgili vergi dairesini arayıp tam listeyi isteyin. Bu, ikinci kez yolculuk yapmanızı önler.
Ceza ve riskler
Mükerrer kaydı kendiliğinden bildirmek, sorun çıkmasını beklemekten her zaman daha iyidir.
Mükerrer kayıttan vergi cezası kesilir mi? Genellikle kaydın kendisi için ceza uygulanmaz. Ceza, eksik veya yanlış beyan gibi ayrı bir konudur.
İki ayrı beyanname verilmişse ne olur? Bu daha ciddi bir durumdur ve düzeltme beyannamesiyle çözülür. Fazladan ödenen tutar için iade süreci başlatılır.
Uzun süre fark edilmezse. Vergi dairesi kendi tespit ederse, gecikme faizi ve cezai işlem riski artar. Kendiliğinizden bildirmek her zaman avantajlıdır.
Benim tespitim şu: Mükerrer kayıttan korkmak yerine, kontrol etmek daha akılcı. GİB interaktif sorgulamaları herkese açık. Kendi vergi numaranızı sorgulamak iki dakika sürer ve bir sürü sıkıntıyı önceden görünür kılar.
Özel durumlar
Bazı mükerrer kayıtlar normaldir ve kapatılmamalıdır. Bunları bilmek gereksiz işlemlerden kaçınmanızı sağlar.
Şirket ortağı olmak. Hem kendi şahıs firma kaydınız hem ortak olduğunuz şirket kaydı bulunabilir. Bu durumda iki kayıt meşrudur ve kapatılmamalıdır.
İki farklı faaliyet. Aynı kişi iki ayrı işletmede faaliyet gösteriyorsa iki kayıt doğrudur. Ancak adres ve faaliyet kodu farklı olmalıdır.
Meslek ve mürdürlük farkı. Bazı mükellefler hem meslek odası hem vergi dairesi kaydına sahiptir. Bu, mükerrerlik değildir; iki ayrı kayıt sistemidir.
Engelli veya emekli mükellefler. Bazı kişilerin farklı statülerde kayıtları bulunabilir. Bunlar da çoğu zaman meşrudur.
Dürüst bir not: Kapatılması gereken kaydı kapatıp geçmiş borçlarını başka bir vergiye devretmek, sizi o borçtan kurtarmaz. Borç devraldığınızda sorumluluk da devralırsınız. Bu yüzden hangi kaydın kapatılacağı konusunda mali müşavirinizin görüşü belirleyicidir.
Sık yapılan hatalar
1. Mükerrer kayıt otomatik olarak cezalıdır. Genelde yanlış. Kaydın kendisi için ceza uygulanmaz. Yanlış beyan veya eksik bildirim ayrıca değerlendirilir.
2. Mükerrer kaydım var, hemen kapatayım. Dikkatli olun. Yanlış kaydı kapatmak borcu size devreder. Önce hangi kaydın kapatılacağını netleştirin.
3. Tek bir başvuruyla çözülür. Yanlış. Kapatma işlemi yapıldığı dairede yapılır. Diğer dairedeki kaydın da kapatılması gerekebilir.
4. Vergi numarası her iki kayıttaki numaradır. Yanlış. Yalnızca faaliyetin gerçekleştiği kaydın vergi numarası kullanılır. Faturada bu numarayı kullanmanız gerekir.
5. Bu sorun kendiliğinden çözülür. Yanlış. Kendi başına çözülmez, mutlaka başvuru gerekir. Ama başvurmamak sorunu ortadan kaldırmaz, saklamış olursunuz.
6. Önce eski dönem borçlarını öderim, sonra kapatırım. Doğru bir sıra değil. Önce kayıt kapatılır, sonra borç durumu netleşir. Aksi hâlde gereksiz ödeme yapabilirsiniz.
Kısaca: mükerrer vergi kaydı
Aynı kişiye ait vergi kaydının birden fazla yerde görünmesidir ve erken fark edilmesi en büyük avantajdır. Hangi kaydın kapatılacağı doğru seçilmelidir.
Pratik özet: Önce kendi vergi numaranızın kaç dairede kayıtlı olduğunu sorgulayın. Mali müşavirinizle birlikte kapatılacak kaydı belirleyin, yazılı dilekçeyle başvurun. Ortaklık veya birden fazla işletme nedeniyle var olan kayıtlar meşrudur, kapatılmamalıdır.
Bu yazıda mükerrer kaydı ele aldık. Mali yükümlülüklerin günlük hayattaki karşılıkları için elektrik faturası yazımıza bakabilirsiniz. Diğer mali konular için ATM limitleri ve kasko başlıkları ilgili olabilir.






Yorum gönder