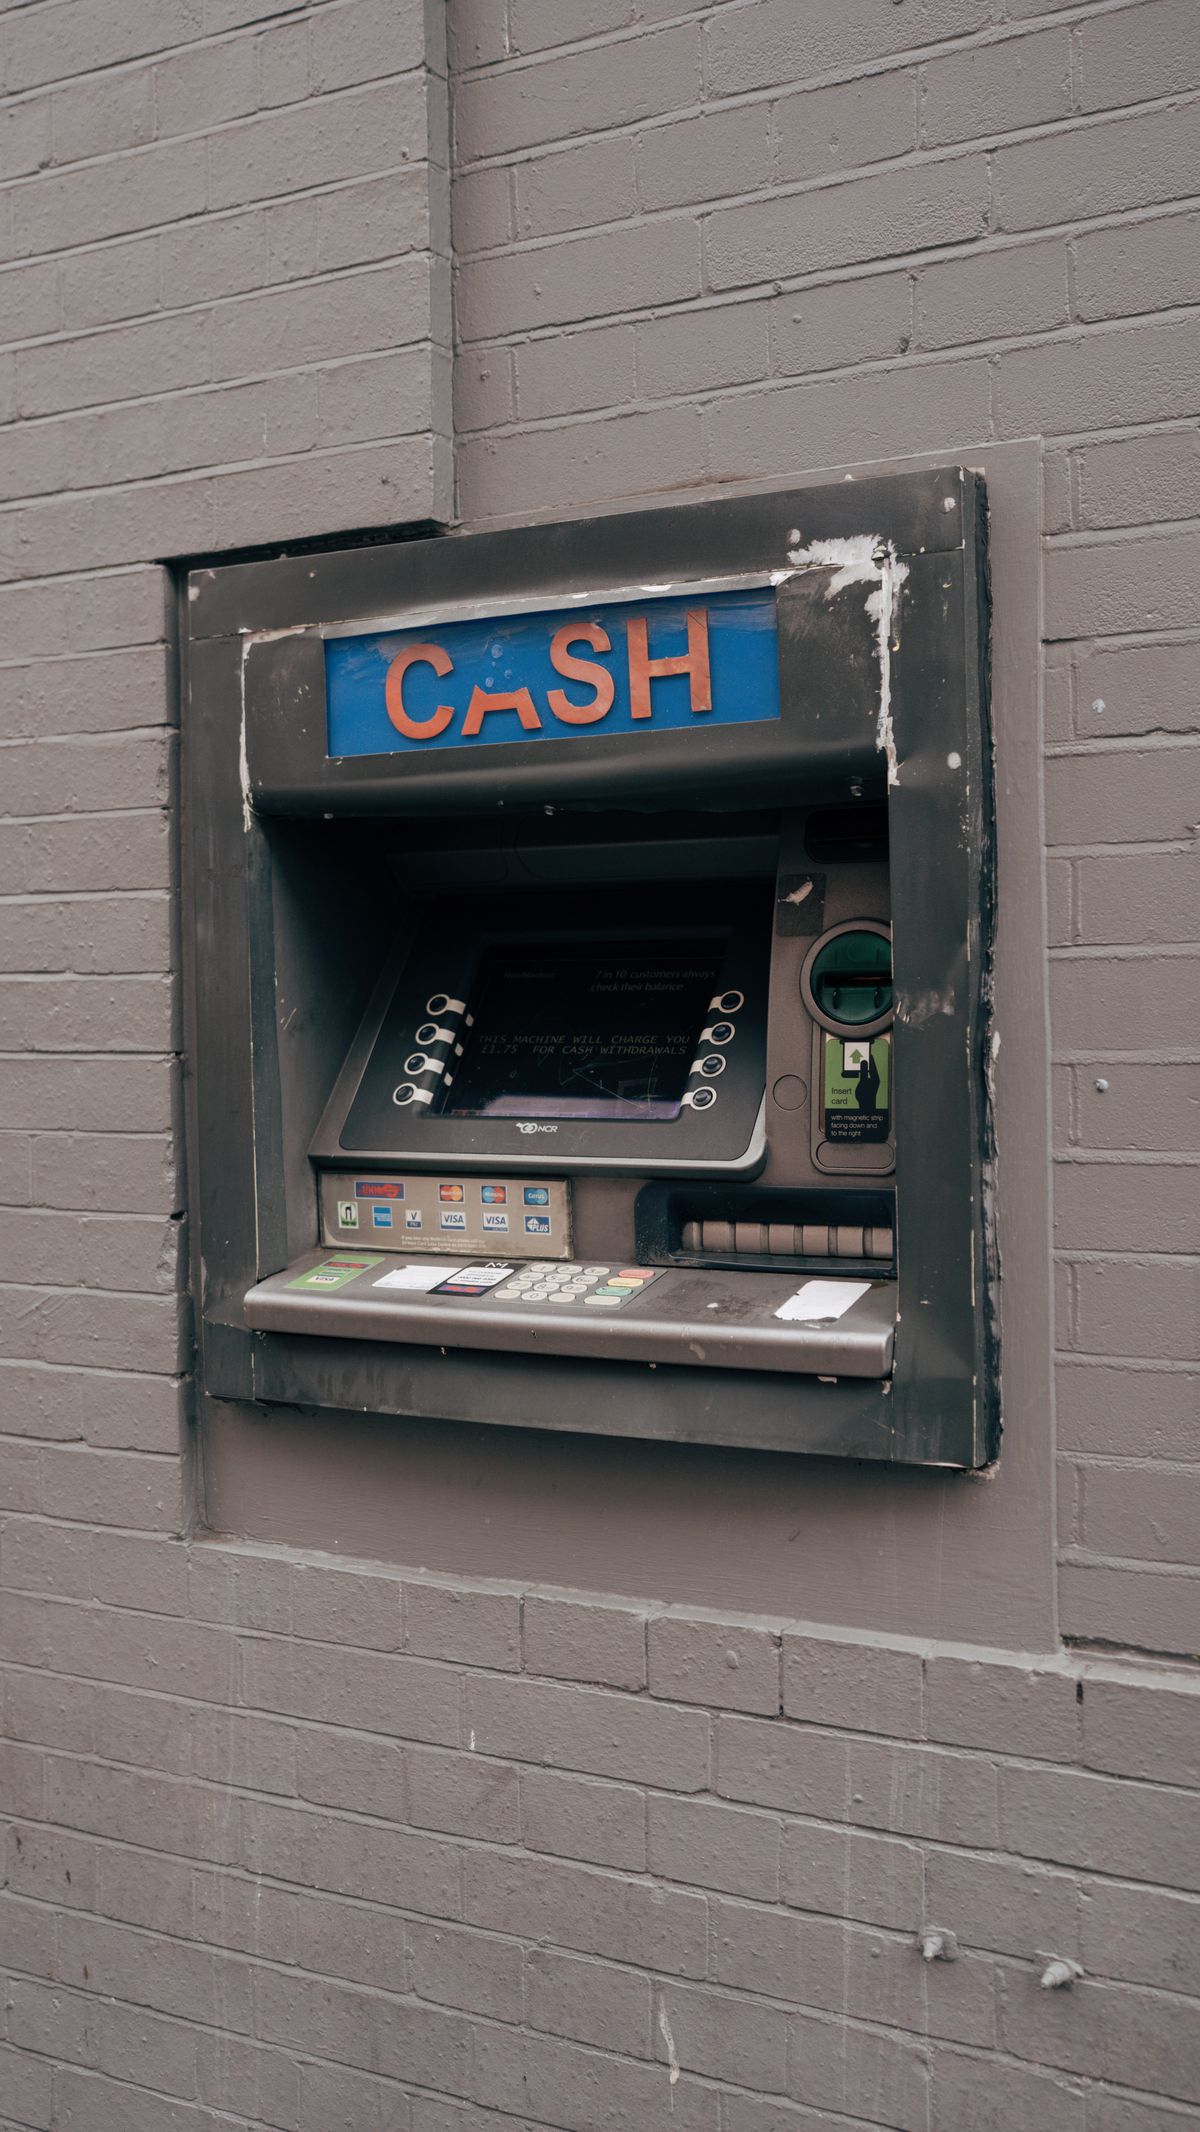
ATM Para Çekme Limiti Nedir? Görev Yapılabilir mi?
ATM’den günlük para çekme limiti, çoğu kişinin ilk sorduğu şeydir. Bankalar bu limiti kendi belirlediği için her bankada ve her müşteri tipinde farklıdır. Yüksek miktarda para çekmek istediğinizde “işlem üst limiti” uyarısı alırsınız.
Bu yazıda limitin neden var olduğunu, nasıl belirlendiğini, nasıl yükseltileceğini ve limiti aşmanın yollarını ele alıyoruz. Rakamlar dönemsel olarak değiştiği için, kesin tutarları bankanızdan teyit edin.
Neden limit var?
Limitin üç temel nedeni var ve üçü de sizin lehinize işliyor.
1. Dolandırıcılık koruması. Kartınız çalınırsa aynı gün on binlerce lira çekilmesini engeller. Kartınız kaybolursa ilk iş yapacağınız şey ATM’den hesabınızı boşaltmaktır.
2. Banka istem riski. Bir kişinin hesabından günde yüz binlerce lira çıkması banka için şüphe çeker. Bu yüzden sistemler otomatik olarak bir tavan koyar.
3. Nakit yönetimi. ATM’lerde sınırlı miktarda nakit bulunur. Limitler, bir ATM’den talep edilen para miktarının banka üzerindeki yükünü yönetmesini sağlar.
Benim tespitim şu: Limit koymak bankaların işine gelir diye düşünülebilir, ama gerçek neden güvenlik. Aynı kartla iki kişi aynı anda farklı ATM’lerden çekim yapması, dolandırıcılık açısından kritik bir andır.
Limitler nasıl belirleniyor?
Her bankanın kendi politikası var, ama belirleyenler genelde şunlar:
- Hesap türü. Bireysel vadeli çekim hesabı ile kredi kartı limiti aynı şey değildir.
- Müşteri profili. Maaşını bankadan alan, düzenli işlem yapan müşterilerde limit genelde daha yüksektir.
- Hesap yaşı ve geçmişi. Yeni açılan hesaplarda limit düşük başlar ve hareketle artar.
- Kanal. Banka şubesinden çekim ile ATM’den çekim aynı limite tabi olmayabilir.
Önemli bir ayrım var: Banka genel bir limit belirler, sonra müşteri bazında bunu özelleştirebilir. Yani şubeden “limitimi yükselt” diyebilmeniz gerekir; ATM ekranında şu anki limiti görürsünüz ama artırma işlemi orada yapılmaz.
Pratik gözlem: Limitler sözleşmede yazmaz. Bu yüzden müşteri olarak sizin öğrenmeniz gerekir. Müşteri hizmetlerini arayıp mevcut limitinizi sorun; genelde birkaç dakikada öğrenirsiniz.
Limiti nasıl yükseltirsiniz?
En etkili yol şubeye gitmek. Bazı bankalar bunu tamamen şube üzerinden yapar.
1. Şubeye gidin. Kimliğinizle birlikte gidin. Müşteri temsilcisi talebinizi inceler. Genelde aynı gün sonuçlanır.
2. Banka uygulamasını kontrol edin. Birçok banka uygulama üzerinden günlük nakit limitini kendiniz düzenleme imkânı veriyor. Bu en hızlı yol. Bankanızın uygulamasına bakın.
3. Mobil bankacılığı kullanın. Bazı bankalar müşteri temsilcisini arayıp talebi telefonla aldırıyor. Güvenlik onayı sonrası değişiklik yapılabiliyor.
4. Talebinizi gerekçelendirin. “Yüksek tutarda ödeme yapacağım” demek yeterlidir, ama düzenli bir nakit ihtiyacınız olduğunu belirtmek onay ihtimalini artırır.
Not: Limit yükseltme talebi reddedilebilir. Banka riskine göre karar verir. Ret gerekçesi genelde “hesap kullanım geçmişi” olur.
Limiti aşmanın yolları
Bir defalık yüksek miktara ihtiyacınız varsa, ATM yerine şu seçenekler var.
1. Banka şubesi. Yüksek tutarlı çekimlerde şube genelde ATM limitinden daha yüksek limite sahiptir. Randevu almanız gerekebilir.
2. Farklı banka. Başka bir bankanın ATM’sinden çekmek, kendi bankanızın limitinden bağımsızdır. Diğer banka ATM kullanım ücreti alır.
3. Banka kartı ile nakit. Kredi kartından nakit çekme limiti genelde daha yüksektir. Ama faiz ve komisyon maliyeti vardır. Kısa süreli ihtiyaç için hesap yapın.
4. Havale veya e-posta transferi. Para başka bir hesaba gidecekse nakit çekmeye gerek yoktur. Bu en ucuz ve en hızlı yöntemdir.
Pratik öneri: Hesabınızda yeterli bakiye varsa ATM’ye gitmeden önce banka uygulamanızdan bakiyenizi kontrol edin. Birçok sorun, banka limiti değil, hesapta yeterli bakiye olmamasından kaynaklanır.
Güvenlik: dikkat edilmesi gerekenler
ATM dolandırıcılığı yaygın ve mevsimlik olarak artıyor. Aşağıdaki noktalar bankaların en sık uyardığı konular.
Kart kopyalama. Kartınızın üzerine şüpheli bir cihaz yerleştirilebilir. Şüpheli ATM’lerden uzak durun, kart yuvası gevşek veya üzerinde fazla parı varsa işlem yapmayın.
Sahte ATM yönlendirmesi. “Limitiniz doldu, şu ATM’ye gidin” diye telefonla arayanlar var. Kart şifrenizi telefonla söylemeyin. Bankanız sizi telefonla arayıp bu tür bilgi vermez.
Kamera ile gizli kayıt. Şifre girerken elinizi kapatın. Makinede görüntüyü göze çarpan bir yer arayın; ekran yerine gömülü olanlar risklidir.
Kartınızı kaybetmek. Hemen bankayı arayın ve kartı bloke ettirin. Bloke süresi uzadıkça dolandırıcılık ihtimali artar; ertesi gün değil, aynı saat içinde arayın.
Pratik kural: Kartınızı verdiğiniz ATM’de paranızı saymadan uzaklaşmayın. Makineden çıkarken paranın tam alındığından emin olun; bu, en sık yaşanan dolandırıcılık biçimlerinden biridir.
Sık yapılan hatalar
1. Limit bankada aynıdır. Değil. Kanal, hesap türü ve müşteri profiline göre değişir. Şubeyle ATM’de aynı limit olmak zorunda değildir.
2. Limit artırılamaz. Yanlış. Banka talebi değerlendirir ve çoğu durumda artırır. Neredeyse hiçbir banka kalıcı ret vermez; ilk talepte değişiklik olmayabilir, tekrar denemek gerekir.
3. ATM ücreti limite dahil. Değil. Her çekimde banka ücreti ve işlem ücreti ayrıca alınır. Kendi bankanızın ATM’si genelde ücretsizdir; başka bankanınki ücretlidir.
4. Yüksek tutarlı çekim engellenirse kart iptal edilir. Doğru değil. Sadece işlem yapılmaz, kart bloke edilmez. Ancak çok sayıda başarısız deneme sonrası banka ek kontrole geçebilir.
5. Limit şirket çalışanlarına daha yüksektir. Genelde öyle değildir. Limit kişiseldir; kurumsal müşterilerde ise farklı kurallar geçerli olabilir. Kendi sözleşmenize bakmak en doğrusu.
Kısaca: ATM para çekme limiti
Dolandırıcılık ve banka riskini önlemek için banka tarafından konur; kişiye ve kanala göre değişir. Artırma talebi şubeden veya uygulamadan yapılır.
Pratik özet: Önce bankanızın uygulamasından mevcut limitinizi öğrenin, gerekirse talep gönderin. Tek seferlik yüksek ihtiyaçta şubeyi tercih edin, havale en ucuz yöntemdir. Şifrenizi asla telefonla söylemeyin.
Bu yazıda ATM kullanımını ele aldık. Dolandırıcılık yöntemlerinin tamamı için telefon dolandırıcılığı yazımıza bakabilirsiniz. Finansal konular için emeklilik başlığı ilgili olabilir.






Yorum gönder