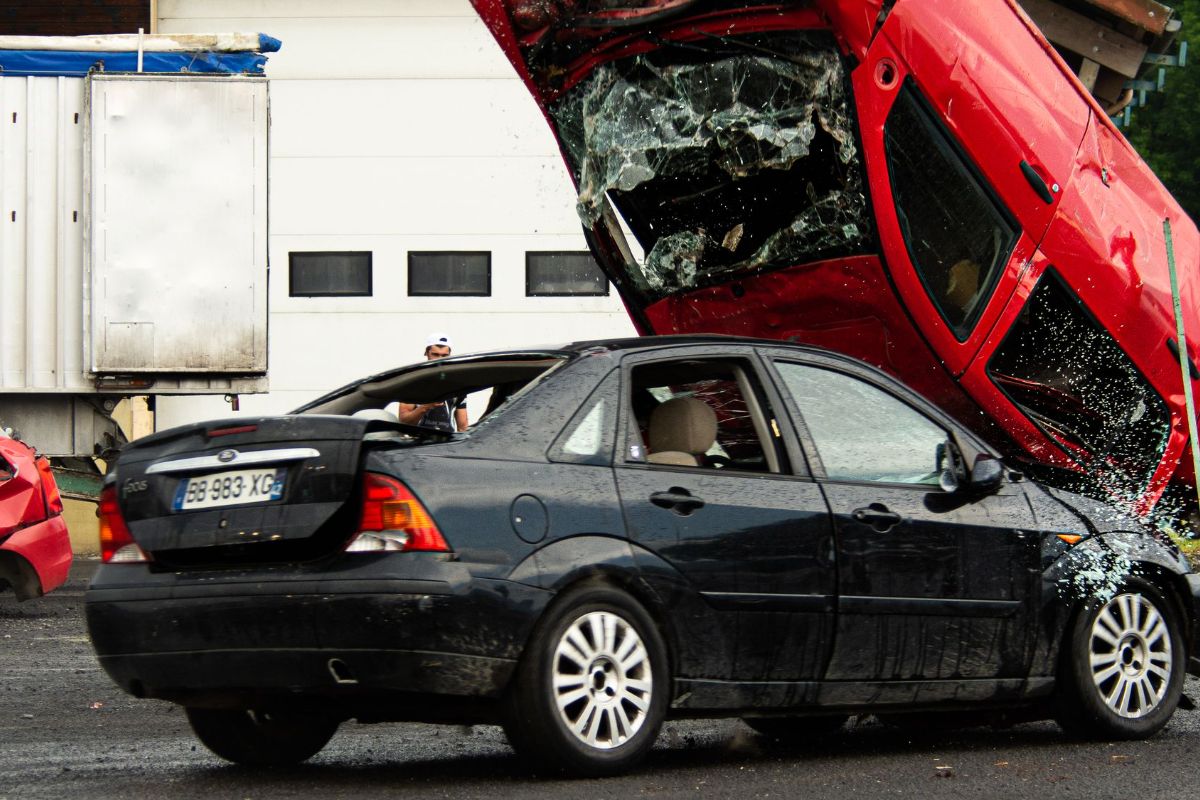
Kasko Hasar Kaydı ve Sigorta Başvurusu: Adım Adım Süreç
Kasko hasar kaydı, aracınızın kendi hasarının sigorta şirketine bildirilmesidir ve kasko poliçeniz varsa kendi aracınızın zararını kusurunuz olmasa da karşılattığınız tek sigorta türüdür. Kayıt üç yolla yapılır: telefonla, şirket uygulaması üzerinden fotoğraf göndererek veya yetkili serviste. Kaydı yaptıktan sonra eksper gelir, onarım onaylanır ve muafiyet düşüldükten sonra ödeme yapılır.
Bu yazıda hasar kaydından ödemeye kadar adımları, muafiyetin nasıl uygulandığını sayısal bir örnekle anlatıyor ve eksper itirazı ile ikame parça konusundaki haklarınızı gösteriyorum.
Kasko neyi, zorunlu sigorta neyi öder
İki sigortanın kapsamı tamamen farklıdır ve kazada kimin zarar gördüğü belirleyicidir.
| Kasko | Zorunlu trafik sigortası | |
|---|---|---|
| Ne ödener | Kendi aracınızın hasarı | Karşı tarafın zarar gördüğü hasar |
| Kusur önemli mi | Hayır, kusursuz kazada da öder | Evet, kusurunuz oranında sorumlusunuz |
| Kendi aracınıza zarar geldiyse | Öder | Ödemez |
| Karşı tarafa zarar verdiyseniz | Ödemez | Öder |
| Zorunlu mu | Hayır, isteğe bağlı | Evet |
En sık karıştırılan nokta: Karşı tarafın aracına verdiğiniz zararı kasko karşılamaz. O kalem zorunlu trafik sigortasından ödenir. Kasko yalnızca sizin aracınıza gelen hasarı karşılar.
Kaskonun kapsam ve muafiyet mantığı için kasko muafiyeti yazımıza, iki sigorta arasındaki fark için kasko açıklamamıza bakabilirsiniz.
Hasar kaydı üç yolla yapılır
| Yöntem | Ne zaman | Not |
|---|---|---|
| Telefon | Küçük ve net hasarlar | Ankara hattından hasar kaydı açılır, referans numarası alınır |
| Uygulama üzerinden | Çizilme, cam kırığı gibi küçük hasarlar | Fotoğraf yüklenir; eksper değerlendirir |
| Yetkili servis | Kaza sonrası, araç hareket edemiyorsa | Hasar kaydı buradan da yapılır |
| Şirket şubesi | Büyük hasarlar | Yüz yüze işlem |
Her durumda alınacak numarayı not edin. Referans numarası olmadan sonraki aşamalarda hasarın size ait olduğunu göstermek zorlaşır.
Kaza anında yapılacaklar
- Güvenliğe öncelik verin. Can güvenliği her şeyin önündedir; 112’yi arayın.
- Olay yeri tutanağı düzenlenmemişse bunu talep edin. Kasko başvurusunda tutanak zorunlu olmasa da sonradan işe yarar.
- Geniş açı fotoğraf çekin. Araçların duruşu, hasarlı bölge ve çevre birlikte görünmeli.
- Görevlisinin bilgilerini alın. Ad, sigorta, ehliyet bilgisi.
- Aklınıza geleni yazın. Olay anı, yön, ışık durumu; sonradan hatırlamak zorlaşır.
Adım adım süreç
- Hasar kaydı açılır. Size verilen referans numarasını saklayın.
- Randevu alınır. Hasar tespit uzmanı veya yetkili servis randevusu.
- Eksper incelemesi yapılır. Fotoğraf, ölçüm ve parça kontrolü.
- Eksper raporu düzenlenir. Hasarlı parçalar ve işlem kalemleri yazılır.
- Onarım onayı alınır. Sigorta şirketi ikame parça önerisi varsa karar burada verilir.
- Onarım yapılır. Yetkili servis veya anlaşmalı servis.
- Hesap kesilir ve ödeme yapılır. Muafiyet düşüldükten sonra.
Muafiyet nasıl uygulanır
Muafiyet, hasarda sigorta şirketinin karşılamadığı ve sizin ödediğiniz kısımdır. En yaygın şekilde her hasar için sabit bir tutar olarak uygulanır.
| Örnek | Tutar |
|---|---|
| Eksper tarafından belirlenen hasar | 12.000 TL |
| Poliçedeki muafiyet | 1.500 TL |
| Sizin ödeyeceğiniz kısım | 1.500 TL |
| Sigorta şirketinin ödeyeceği | 10.500 TL |
Muafiyet çeşitleri farklı çalışır: mini kasko olarak bilinen poliçelerde küçük her hasarda muafiyet biriktikçe bazı poliçelerde yıllık toplam muafiyet uygulanır; bazılarında cam kırılması muafiyetten çıkarılmıştır. Hangi çeşidin size uygulandığı poliçenizde yazılıdır ve bunu sormadan kabul etmeyin.
İkame parça konusu
Bu, kasko hasarlarında en çok anlaşmazlık yaşanan konudur. Orijinal parça ile ikame (alternatif) parça arasında fark vardır ve fark sigorta şirketinin ödemesini doğrudan etkiler.
| Durum | Sonuç |
|---|---|
| Eksper ikame parça uygun görüyor | Sigorta ikame parça bedelini öder |
| Sigorta ek para karşılığı orijinal parça sunuyorsa | Farkı siz ödersiniz |
| İkame parçayı kabul edersiniz | Daha hızlı ve daha ucuz onarım |
| İkame parçayı reddedip orijinal isterseniz | Farkı ödemeniz gerekir; reddedip kabul etmezseniz parça değişimi yapılmayabilir |
Pratik öneri: Araçta güvenlik veya emniyetle ilgili parçadırsa orijinalini, cam gibi standart ve yaygın parçalarda ikameyi tercih etmek genelde dengeli bir seçimdir. Kararı acele vermeyin.
Eksper raporuna itiraz
Eksper raporunda eksik gördüğünüz veya hatalı hesapladığınız kalemler olabilir. Poliçe şartlarında rapora karşı genellikle kısa bir itiraz süresi tanınmıştır; bu süre çoğu üründe 7 gün civarındadır.
- Süreyi raporu teslim alırken öğrenin ve takviminize yazın.
- İtirazı yazılı yapın; telefonla yapılan itiraz sonradan kanıtlanamaz.
- İtirazda hangi kalemin, neden hatalı olduğunu maddeler hâlinde yazın.
- Süreyi geçirmeyin. Süre geçtikten sonra rapor kesinleşir.
İtirazınız kabul edilirse eksper raporu yenilenir. Reddedilirse itiraz edilen kalem için sonraki aşamada ayrı bir değerleme talep edebilirsiniz.
Onarım masrafı aracın değerine yaklaşırsa
Eksper, onarım bedeli aracın değerine yakın olduğunda onarımın ekonomik olmadığını raporlayabilir. Bu durumda şirket ya ödemeyi araç bedeli üzerinden yapar ya da aracı ekspertiz yoluyla değerlendirmeye alır.
Bilmeniz gereken: Bu süreç hasarın ağırlığına göre birkaç haftayı bulabilir ve araç bu süre boyunca kullanılamaz olur. Büyük hasarlarda aracı kullanıp kullanmayacağınızı baştan planlamanız gerekir.
İkame araç
| Durum | İkame araç hakkı |
|---|---|
| Standart kasko | Genelde yok |
| İkame araç ek teminatı | Onarım süresince, belirli gün sınırına kadar |
| Sigorta dışı kaza | Kasko devreye girmez; karşı tarafın zorunlu sigortasına başvurulur |
Onarımınız uzun sürüyorsa araç kiralama masrafınız kasko kapsamında olmayabilir. Bu durumda sigorta dışı bir kalem olarak kalır.
Sık yapılan 8 hata
- Eksper gelmeden tamirata başlamak. Yapılan iş karşılanmaz.
- Muafiyet tutarını sormamak. Küçük bir hasarda bile ödeyeceğiniz tutar değişir.
- İkame parça kararını acele vermek. Orijinal parçanın farkı size ödedirilir.
- Eksper itiraz süresini geçirmek. Rapor kesinleşir.
- Karşı tarafın hasarını kaskodan beklemek. Kasko onu karşılamaz.
- Onarım yerine anlaşmalı olmayan servis gitmek. Masrafın bir kısmı size kalabilir.
- Fotoğraf çekmemek. Kazanın nerede olduğu sonradan belirsizleşir.
- Hasarlı parçayı atmak. Eksper incelemesi yapılmadan imha edilirse tartışma hakkınızı zayıflatır.
Kontrol listesi
| Adım | Yapıldı mı |
|---|---|
| Kazada fotoğraf ve tutanak temin edildi | ☐ |
| Hasar referans numarası alındı | ☐ |
| Muafiyet tutarı öğrenildi | ☐ |
| Eksper randevusu alındı | ☐ |
| İkame parça kararı bilinçli verildi | ☐ |
| Eksper raporuna itiraz süresi not edildi | ☐ |
| Onarım yerine yetkili veya anlaşmalı servis kullanıldı | ☐ |
Kısaca
Kasko hasar kaydı aracınızın kendi hasarını sigorta şirketine bildirmektir ve kasko poliçeniz varsa kusurunuz olmasa da kendi aracınızın zararını karşılayan tek sigortadır; karşı tarafın zararını ise zorunlu trafik sigortası öder. Kayıt telefonla, uygulamadan fotoğraf göndererek, yetkili serviste veya şirket şubesinde yapılabilir ve mutlaka referans numarası alınmalıdır. Hasar sonrası süreç randevu, eksper incelemesi, rapor, onarım onayı ve ödeme şeklinde işler ve ödemeye kadar muafiyet tutarı düşülür. En sık yaşanan anlaşmazlık ikame parça konusudur; sigorta şirketi ekonomik parça önerirse farkı ödemek sizin sorumluluğunuzdadır, bu yüzden kararı acele vermeyin. Eksper raporuna itiraz hakkınız vardır ancak süresi kısadır ve yazılı yapılmalıdır. Karşı tarafa verilen zararı kaskodan beklemek ve eksper gelmeden tamirata başlamak en yaygın iki hatadır.
Yorum gönder