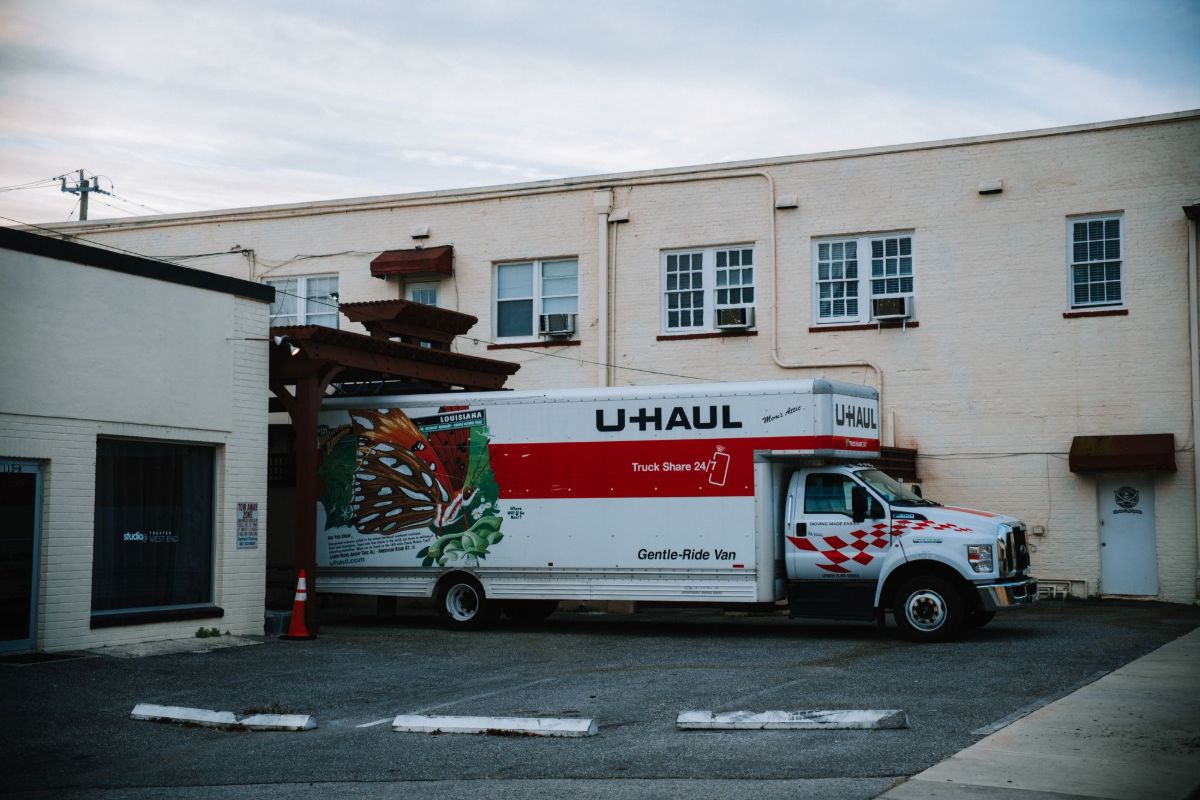
Taşınma Vergisi: Ne Zaman Ödenir, Kim Öder, Tutar Ne Kadar?
Taşınma vergisi, eşya ve menkul eşya taşıma hizmeti için alınan sabit bir maktu vergidir. Evden eve taşınmada mükellef, taşıma işini yaptıran kişidir; yani vergiyi siz ödersiniz ve taşıma firması genellikle bu tutarı peşin olarak tahsil eder. Taşıma işi, günlük toplam tutarın kanunda belirlenen eşiğin üzerindeyse vergi doğar ve işten sonraki gün içinde beyan edilip ödenir.
Bu yazıda kimin mükellef olduğunu, hangi durumlarda vergi doğduğunu, beyan ve ödeme süresinin nasıl işlediğini ve pratikte nasıl ödendiğini tabloyla anlatıyorum. Vergi tutarı ve eşik mevzuatla belirlendiği için güncel rakamı Gelir İdaresinden teyit edin.
Kimin ödeyeceği
Bu ayrım, uygulamada en çok karıştırılan noktadır. Mükellef, taşıma hizmetini alan ve bedeli ödeyen taraftır.
| Taşıma türü | Vergi mükellefi | Nerede ödenir |
|---|---|---|
| Evden eve bireysel taşıma | Taşıma işini yaptıran kişi (ev sahibi veya kiracı) | Firmanın tahsil ettiği peşin tutar içinde |
| Ofis ve işyeri taşıması | Taşıma işini yaptıran kişi veya kurum | Firmanın tahsil ettiği tutar içinde |
| Yurt dışına taşıma | Taşıma işini yaptıran kişi | Firma aracılığıyla veya doğrudan beyan |
Firma vergiyi size yansıtır. Bu, verginin taşınmadan önce peşin tahsil edilmesi anlamına gelir ve yazılı olarak gösterilir. Talep ederseniz fatura veya irsaliye üzerinde bu tutarın ayrıca görünmesini isteyin.
Hangi durumlarda vergi doğar
| Durum | Vergi |
|---|---|
| Günlük toplam taşıma tutarı eşiğin altındaysa | Doğmaz |
| Günlük toplam taşıma tutarı eşiği aşıyorsa | Maktu vergi doğar |
| Yurt dışına taşınan eşya | Vergi doğar |
| Türk hükümeti veya kurumları adına taşınan mallar | İstisna kapsamında olabilir |
Eşik, günlük toplam üzerinden uygulanır. Yani aynı gün iki ayrı taşıma yaptırırsanız tutarlar toplanarak değerlendirilir. Küçük tutarlı taşımaların ayrıştırılarak eşiğin altında tutulması uygulamada görülür; ancak bunun vergi sorumluluğunu ortadan kaldırmadığı unutulmamalıdır.
Tutar mevzuatla belirlenir ve zamanla değişir. Tahsil edilen tutarın güncel mevzuata uygun olup olmadığını firma ile karşılaştırmak yerine, Gelir İdaresi duyurusundan teyit etmek doğru yoldur.
Beyan ve ödeme
- Taşıma işini yaptıran beyan yükümlüsüdür.
- Beyan, taşıma işinin yapıldığı tarihi izleyen gün içinde yapılır.
- Vergi aynı sürede ödenir.Beyan ve ödeme, taşıma işini yaptıran kişi tarafından, kendi bağlı olduğu vergi dairesine yapılır.
Uygulamada bu yükü taşıma firması üstlenir. Firmalar, taşıma sözleşmesi ve irsaliyeye dayanarak sizin adına beyan ve ödeme yapar. Bu nedenle tahsil edilen tutarın vergi dairesine ne zaman ve nasıl yatırıldığı sizin için takip etmeniz gereken bir konu değildir; ancak faturada görünmüyorsa sorunuz.
Faturada nasıl görünür
| Faturada yazan | Değerlendirme |
|---|---|
| Taşıma bedeli ve vergi ayrı satırlarda | Şeffaftır, sorun yaşanmaz |
| Taşıma bedeli içinde tek kalem | Vergi tutarını ayrıca sorun |
| Vergi tutarı hiç yazmıyor | Firmadan yazılı olarak talep edin |
Kimler muaf
Kanunda sayılan hâllerde taşıma vergisi doğmaz. Bunlardan biri, hükümetler, kamu kurumları ve bunların yetkili oldukları işyerlerinin kendi işleriyle ilgili olarak yaptırdıkları taşımalardır. Sıradan bir bireysel taşınmada bu istisnalar uygulanmaz.
Muafiyet iddiası yazılı olmalıdır. Faturada istisna belirtilmişse vergi doğmamış demektir; belirtilmemişse tahsil edilen tutarı sormak hakkınızdır.
Taşınma ile birlikte düşünülen masraflar
Taşınma ücreti dışında karşılaşabileceğiniz kalemler ayrıdır ve karışmaması gerekir.
- Taşıma bedeli — mesafeye göre değişen hizmet bedeli
- Taşınma vergisi — kanuni maktu
- Paketrleme ve ambalaj — hizmet bedeline dâhil olabilir
- Asansör ve ek ücret — apartmanlarda sık alınır
- Demirbaş montajı — ayrı hizmet olarak fiyatlanır
Sözleşmeyi imzalamadan önce kalem kalem fiyat isteyin. Toplam tutarın nereden geldiğini bilmek, sonradaki tartışmaları önler.
Sık yapılan 7 hata
- Verginin taşıma firmasına ait olduğunu sanmak. Mükellef, taşımayı yaptıran kişidir.
- Faturada vergiyi ayrı görmediğini fark etmemek. Tahsil edilen tutarın vergi olup olmadığı sorulmalı.
- Beyanın kendisini yaptırmayı beklemek. Vergi tahsilini doğrulamak sizin hakkınızdır.
- Günlük eşiği unutmak. Aynı gün yapılan taşımalar toplanarak değerlendirilir.
- Muafiyeti belgesiz kabul etmek. Faturada istisna yazmalıdır.
- Taşınma sırasında oluşan hasarı göz ardı etmek. Taşıma sırasındaki hasarlar için sigorta ve sözleşme şartlarına bakın.
- Eşyaların envanterini tutmamak. Tahliye ve sigorta süreçlerinde ispat gerekir.
Kontrol listesi
| Adım | Yapıldı mı |
|---|---|
| Firma ile yazılı taşıma sözleşmesi yapıldı | ☐ |
| Faturada taşıma vergisi ayrıca gösterildi | ☐ |
| Talep edilen tutar güncel mevzuata uygun mu teyit edildi | ☐ |
| Eşyaların fotoğrafı ve envanteri çekildi | ☐ |
| Taşıma sırasındaki hasar şartları öğrenildi | ☐ |
Kısaca
Taşınma vergisi, eşya ve menkul eşya taşıma hizmeti için alınan sabit bir maktu vergidir ve mükellefi, evden eve taşınmada taşıma işini yaptıran kişinin kendisidir. Bu nedenle vergiyi siz ödersiniz ve taşıma firması genellikle bu tutarı peşin tahsil ederek sizin adına beyan ve ödeme yapar. Beyan, taşıma işinin yapıldığı tarihi izleyen gün içinde yapılır. Günlük toplam taşıma tutarının kanunda belirlenen eşiğin üzerinde olması hâlinde vergi doğar; eşiğin altındaki taşımalarda vergi alınmaz. Tutar mevzuatla belirlendiği ve değiştiği için güncel rakamı Gelir İdaresinden teyit etmek gerekir. Faturada taşıma vergisinin ayrı bir kalem olarak görünmesini istemek ve tutarı kalem kalem sorgulamak, sonradaki tartışmaları önler. Eşyaların taşınma öncesi fotoğrafının çekilmesi ise taşınma sırasındaki hasar ve tahliye süreçlerinde ispat bakımından önemlidir.
Yorum gönder