Su Baskını Hasarı Sigortadan Nasıl Alınır? Adım Adım Yol Haritası
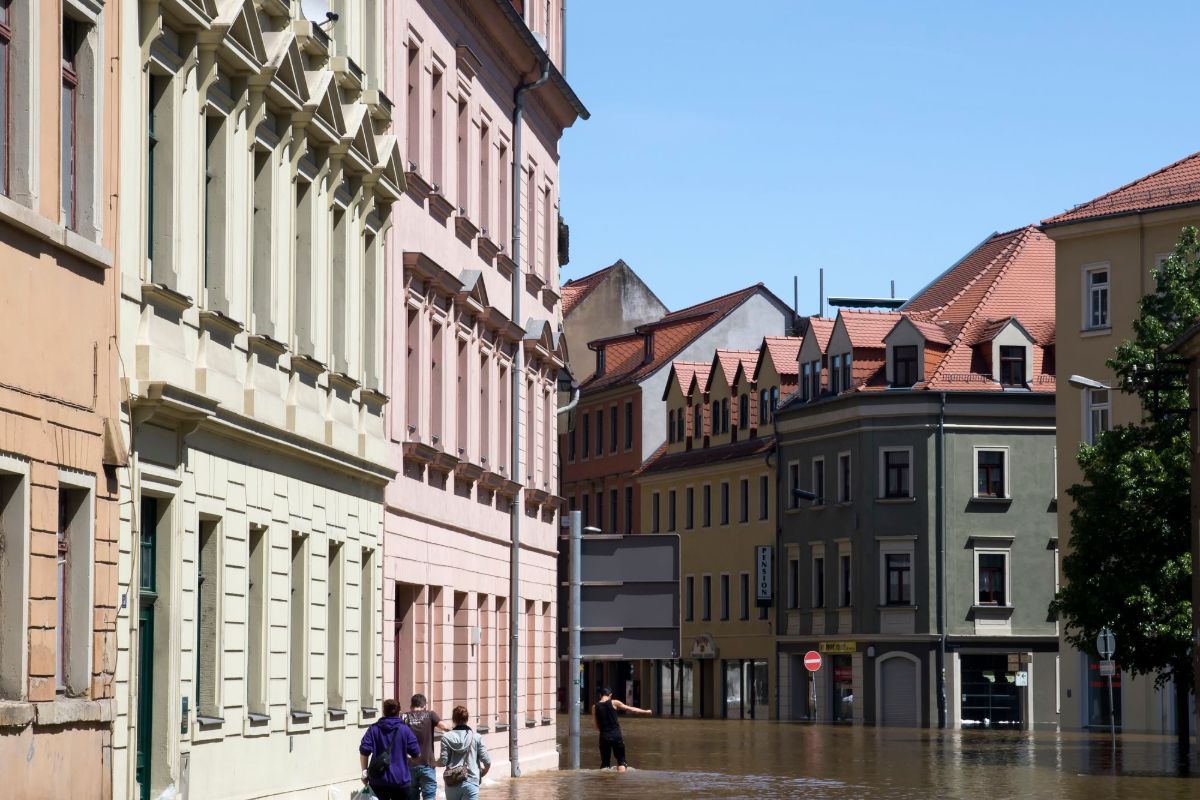
Su baskını hasarını sigortadan almak için ilk iş, suyun girdiği anda elektriği ve ana su vanasını kesip fotoğraf çekmektir. Ardından suyun nereden geldiğini belirlemek gerekir: dışarıdan sel mi, üst komşudan sızma mı? Bu ayrım hangi teminatın işleyeceğini belirler ve DASK’ın sel hasarını karşılamadığını bilmek gerekir.
Önce bir uyarı: İstanbul başta olmak üzere çeşitli illerimizde kuvvetli yağış ve sel uyarıları var; İstanbul Valiliği 14-17 Ekim tarihleri için uyarı yayımladı. Bu yazı o anki haber akışını değil, suyun eve girdikten sonra atılacak adımları anlatıyor. Yağmur dursa da bu adımlar aynen geçerlidir. Canlı uyarılar için İstanbul Valiliği, AFAD ve Meteoroloji Genel Müdürlüğü kanallarını takip edin.
İlk 2 saat: güvenlik ve delil
Su baskınında acele kararlar hem sağlığa hem sigorta hakkınıza zarar verir. İlk iki saatte yapılması gerekenler sınırlı ve bellidir.
| Sıra | Yapılacak | Neden |
|---|---|---|
| 1 | Ana su vanasını ve elektrik sigortasını indirin | Temizlenmeye çalıştığınız zeminde yıldırım riski var |
| 2 | Su seviyesi düşmüyorsa elektrik şirketine ve 112’ye haber verin | Akım elektrikli su riski taşır |
| 3 | Geniş açı ve yakın çekim fotoğraf çekin | Genel görünüm ile hasar detayı birlikte gerekir |
| 4 | Suyun giriş yerini kaydedin: pencere, kapı, havalandırma, tesisat | Kimin sorumlu olduğu buna bağlı |
| 5 | Evrak, kimlik ve kıymetli eşyaları yukarı katta toplayın | Su çekilince ev hemen kullanılabilir hâle gelmez |
| 6 | Maske ve eldiven kullanın | Kirli suda bakteri, kimyasal ve mantar sporu bulunur |
| 7 | Komşularla birlikte gidin, kimin neyi gördüğünü not edin | Olaya tanık olan komşu sonradaki uyuşmazlığı çözer |
Fotoğrafta su seviyesi görünmeli. Duvarda kalan ıslaklık çizgisi, suyun ne kadar yükseldiğinin tek kanıtıdır ve sigorta şirketi bunu soracaktır. Fotoğrafın içine bir nesne koyarak ölçek verin.
Sigorta şirketine ihbardan önce yapılmaması gerekenler
- Onarıma başlamayın. Eksper gelmeden yaptırılan tamirat genelde karşılanmaz. Zorunlu acil bir durum varsa müdahale edin ama fotoğraf ve faturayı saklayın.
- Hasarlı malzemeyi atmayın, imha etmeyin. Tespit tutanağına girmeden çöpe giden parça, sonradan ne olduğunun kanıtı olmaz ve ödemenizi düşürür.
- Eşyayı yıkayıp kurutmaya çalışmayın. Islatılmış halat, kumaş ve mobilya kurutma makinesi ya da fırınla kurutulmamalı; kalıcı hasar verir.
İlk karar ağacı: su nereden geldi?
Bu sorunun cevabı, sonraki bütün adımları ve kimin ödeyeceğini belirler. Kendi durumunuzu tablodan bulun.
| Durumunuz | Hangi yol işler | Sorumlu |
|---|---|---|
| Pencere veya balkon kapısından dışarıdan gelen sel suyu girdi | Dışarıdan gelen su teminatı; standart poliçede genelde yoktur, ek teminat gerekir | Sigorta, teminat varsa |
| Üst komşudan tesisat patlaması veya sızıntısı | Dahili su teminatınız veya doğrudan üst komşudan tazminat talebi | Önce sigorta, kapsam yoksa komşu |
| Kendi dairenizin tesisatı patladı ve alt kat zarar gördü | Komşuluk mali sorumluluk ek teminatı; yoksa zararı siz ödersiniz | Siz |
| Binanın ortak tesisatı (çatı, merdiven, bodrum) patladı | Ortak mülkiyet sorumluluğu; kat malikleri kurulu kararı | Tüm malikler, oranıyla |
| Atık su veya kanalizasyon geri tepmesi | İSKİ’ye başvuru, ayrıca sigorta talebi | Kurum ve sigorta birlikte değerlendirilir |
| Açık bırakılmış pencere, unutulmuş musluk | Genelde kapsam dışı; ihmal kabul edilir | Ev sahibi |
Not: Sel ile gelen su ve komşudan sizan su farklıdır. Standart konut poliçelerinde dahili su teminatı bulunur; dışarıdan gelen sel ve taşkın için ise çoğu zaman ayrıca ek teminat alınması gerekir.
DASK bu hasarı ödemez
En yaygın ve en pahalı yanılgı budur. Zorunlu Deprem Sigortası, adı yanıltıcı olsa da deprem dışındaki doğal afetleri kapsamaz.
| DASK | Konut sigortası | |
|---|---|---|
| Kapsadığı olay | Deprem ve depremden doğan yangın, infilak, tsunami, yer kayması | Yangın, hırsızlık, su, sel ve poliçede yazan diğer riskler |
| Ne ödener | Yalnızca binanın inşaat maliyeti, arsa payı oranında | Bina, eşya, konaklama ve komşuya verilen zarar |
| Eşya | Kapsam dışı | Teminat altında, limitli |
| Sel ve su basması | Kapsam dışı | Dahili su genelde var, sel için ek teminat gerekir |
| Zorunluluk | Zorunlu, devlet belirler | İsteğe bağlı |
| Muafiyet | Yüzde 2 muafiyet uygulanır | Poliçede belirtilen muafiyet |
Sonuç cümlesi: DASK’ınız olması, eviniz sel bastığında ödeme alacağınız anlamına gelmez. DASK’ın ne işe yaradığını ayrıca anlatan yazımızı da okuyabilirsiniz.
Afet Sigortası (DASK) Nedir? Zorunlu mu, Ne İşe Yarar?
Konut sigortasında hangi teminat işe yarar
Sigorta şirketleri ürünleri aynı değildir. Aşağıdaki tablo genel eğilimi gösterir; asıl geçerli olan şey sizin poliçenizin kendisidir.
| Teminat | Standart poliçede | Sizin durumunuz |
|---|---|---|
| Dahili su (iç sızıntı, patlak boru) | Genelde var | Üst komşudan gelen su için işe yarar |
| Su basması ve sel (dışarıdan gelen) | Çoğu kez ek teminat | Zemin kat ve bahçe için kritik |
| Komşuluk mali sorumluluk | Ek teminat | Kendi dairenizden komşuya zarar verdiyseniz |
| Kira kaybı ve konaklama gideri | Ek teminat | Eviniz kullanılamaz hâle geldiyse |
| Eşya | Limitli | Eşya bedeli düşükse eksik kalır |
| Sel ve fırtına | Ek teminat | Doğrudan sel hasarı |
Poliçenizi şimdi açın ve şu yedi ifadeyi arayın: su basması, sel, taşkın, dahili su, komşuluk, eşya bedeli, muafiyet. Bulamadığınız teminat, ödediğiniz primin de karşılığını vermediği anlamına gelir.
Hasar tespit süreci
- İhbar. Poliçe numarası, hasarın tarihi, yeri ve yaklaşık tutarı ile şirketi arayın ve yazılı kayıt isteyin.
- Randevu. Şirket hasar tespit uzmanı gönderir. Randevu tarihini isteyin ve not alın.
- Öncesinin kaydı. Hasardan önce çekilmiş eşya fotoğrafınız varsa büyük avantajdır. Yoksa uzman yalnızca şu anki hâli görür ve kıymet ispatı zorlaşır.
- Keşif. Uzman eve gelir, hasarı yazılı olarak raporlar. Tespit tutanağını mutlaka alın.
- Eksper raporu. Şirket merkezde hasar miktarını belirler; sizinle birlikte görüşme talebi olursa kabul edin.
- Ödeme. Tutar uyuşmazlığı varsa yazılı itiraz edin. Onarımın uygun sürede yapılması genel bir şarttır; bu süre aşılırsa bir sonraki hasarın ödenmemesi söz konusu olabilir.
Eksperin hasarı düşük tutması hâlinde: Konut sigortası genel şartlarında, eksperin hasar miktarını gerçek hasarın belirgin biçimde altında bırakması durumunda sigortacının ödemeyi 8 katına kadar çıkarabileceğine dair bir hüküm bulunur. Bu hükmün sizin poliçenizde yer alıp almadığını ve şartlarını kontrol edin.
Komşuya verdiğiniz zarar
Alt katı su bastıysa mesele yalnızca kendi hasarınızı değil, komşunun zararını da kapsar. Buradaki sorumluluk dağılımı şöyledir.
| Durum | Kim öder | Yol |
|---|---|---|
| Kendi dairenizin tesisatı patladı | Malikiniz; kiracıysanız sözleşmeye göre siz | Kendi sigortanızın komşuluk ek teminatı, yoksa doğrudan ödeme |
| Kiracı musluğu açık bıraktı, küvet taştı | Kiracı | Sigortası varsa kendi poliçesi, yoksa doğrudan |
| Çatı veya merdiven suyu dağıttı | Tüm malikler, arsa payı oranında | Kat malikleri kurulu kararı, ortak sigorta |
| Üst komşudan sızıntı geldi | Üst komşu | Kendiniz de zarar gördüyseniz kendi sigortanız devreye girer |
| Belediye kanalizasyonu taştı | Kurum | Belediyeye başvuru ve zarar tespiti talebi |
Önemli uyarı: Kendi sigortanız, komşuya verdiğiniz zararı ek teminat olmadan genelde karşılamaz. Bu teminat yoksa ödediğiniz her kuruşu kendi cebinizden ödersiniz. Bu yüzden ödeme yapmadan önce hem kendi poliçenizi hem de zarar gördüğünüz komşunun poliçesini kontrol edin.
Komşuluk tutanağı
Komşunuzla birlikte, olay günü ve saati belirten bir tutanak düzenleyin. İçine giriş yerini, su seviyesini ve görülen hasarı yazın; fotoğrafları ekleyin ve her iki taraf imzalasın.
- Tarih, saat ve yer açık yazılır
- Suyun nereden geldiği belirtilir
- Görülen hasar maddeler hâlinde sıralanır
- Fotoğraf ekleri sayılır
- İki taraf ve tanıklar imza eder
Bu tutanak, aylar sonra kim neyi ne zaman fark etti tartışmasını bitirir. Sigorta şirketi kendi tutanağını da düzenler ama tutanak sizin elinizde bulunmalıdır.
Su çekildikten sonra ev ve sağlık
Su çekilmesi hasarın bittiği anlamına gelmez. Islak kalan yapılarda 48-72 saat içinde küf ve mantar sorunu başlar.
- Doğrudan ısıtıcı kullanmayın. Duvar ve zemin çatlar, boya kabarır. Isıtıcı kullanacaksanız en az bir metre mesafe bırakın.
- Genel temizlik yapmayın. Kirli suyla süpürmek spreyi tüm eve yayar; profesyonel dezenfeksiyon daha güvenlidir.
- Islak prizlere dokunmayın. Şalteri indirin ve elektrikçiye kontrol ettirin.
- Klozet ve lavabo sifonlarını kullanmayın. Geri tepme olabilir; bağlantıyı kapatın.
- Mobilya ve halıları doğrudan güneşte kurutmayın. Gölge ve hava akımı olan alanda kurutun.
- Belirti olursa doktora gidin. Nefes darlığı, hırlama, göz kaşıntısı ve sürekli öksürük alerji belirtisi olabilir.
Nem ve küfün hangi yüzeylerde tehlikeli olduğunu ayrıntılı anlatan yazımız da işinize yarayabilir.
Evde Nem ve Küf: Neden Oluşur, Hangi Yüzeylerde Tehlikelidir, Nasıl Engellenir
Acil destek
| Aradığınız | Nereye |
|---|---|
| Acil sağlık ve kurtarma | 112 |
| AFAD danışma ve afet bilgisi | AFAD ALO 444 1 722 |
| Su çekme, yol açma, enkaz kaldırma | İlçe belediyesi çevre, temizlik ve fen işleri birimleri |
| Sel sonrası kesintiler | İSKİ arıza ihbar hattı |
| Sürükleme, barınak, gıda desteği | Kızılay, İHH ve AFAD gönüllüleri |
Önceliğiniz her zaman güvenlik olmalı. Elektrikli su, kanalizasyon içeriği ve yapısal çökme riski taşıyan bölgelerde eve girmeyin; yetkililer açıkça güvenli ilan etmeden dönmeyin.
Sık yapılan 8 hata
- Eksper gelmeden tamirata başlamak. Yapılan iş genelde karşılanmaz veya eksik kalır.
- DASK’ın seli ödediğini sanmak. Kapsam dışıdır.
- Hasarlı malzemeyi atmak. Tespit tutanağına girmeyen parça kanıt değerini kaybeder.
- Eşya kıymetini belgelememek. Fatura, kredi ekstresi veya öncesine ait fotoğraf tutulmazsa ispat zorlaşır.
- Komşuya ödemeyi sözlü yapmak. Yazılı ödeme fişi almadan para vermeyin.
- Komşuya zararı olduğu gibi ödemek. Önce kendi ek teminatınızı kontrol edin.
- Hasarı büyütmeye çalışmak. Tahmini tamirat bedeli yerine eksper raporundan sonuç beklemek hem gerçekçi hem hızlıdır.
- Bildirimi günlerce ertelemek. Beklemek hakkınızı düşürmez ama su çekilince izler kaybolur.
Kontrol listesi
| Aşama | Yapıldı mı |
|---|---|
| Vana ve şalter kapatıldı | ☐ |
| Geniş açı ve detay fotoğraflar çekildi | ☐ |
| Suyun giriş yeri ve seviyesi kaydedildi | ☐ |
| Komşularla tutanak imzalandı | ☐ |
| Sigorta şirketine ihbar edildi ve referans numarası alındı | ☐ |
| Eksper randevusu alındı | ☐ |
| Tespit tutanağı alındı | ☐ |
| Onarım başlamadan önce eksper onayı alındı | ☐ |
| Faturalar ve fişler saklandı | ☐ |
| Komşuya ödeme yapıldıysa yazılı fişi var | ☐ |
Kısaca
Su baskını hasarında ilk iki saat elektriği ve vanayı kesmekle, giriş yeriyle birlikte fotoğraf çekmekle ve komşularla tutanak imzalamakla geçer. Sonraki adım suyun nereden geldiğini belirlemektir: dışarıdan gelen sel ek teminat gerektirir, üst komşudan sızıntı dahili su kapsamındadır, kendi dairenizin tesisatı ise sizin sorumluluğunuzdadır. DASK sel hasarını ödemez; yalnızca deprem ve depremden doğan zararları kapsar, yüzde 2 muafiyet uygular ve eşyayı karşılamaz. Ödeme almanızın önkoşulu, konut sigortanızda ilgili teminatın yazılı olarak bulunmasıdır. Eksper gelmeden tamirata başlamayın ve hasarlı malzemeyi imha etmeyin. Alt katınıza zarar verdiyseniz, kendi poliçenizdeki komşuluk mali sorumluluk ek teminatını kontrol edin; yoksa bu ödemeyi kendi cebinizden yaparsınız.
Yorum gönder